Lena hat für den Kredit ihres Bruders Tom gebürgt und der Bank die offenen 20.000 Euro überwiesen. Kann sie jetzt aus Toms Darlehensvertrag gegen ihn vorgehen und auf die Hypothek an seinem Haus zugreifen?
Die cessio legis, auf Deutsch Legalzession, ist der Übergang einer Forderung kraft Gesetzes. Ein Gesetz ordnet an, dass die Forderung auf einen neuen Gläubiger übergeht, meist auf die Person, die anstelle des Schuldners gezahlt hat. Einer Einigung zwischen altem und neuem Gläubiger bedarf es nicht. Welche Regeln der Abtretung dabei entsprechend gelten, legt § 412 BGB fest.
In Klausuren begegnet dir die Legalzession vor allem beim Regress von Bürgen, Gesamtschuldnern und Versicherern. Von ihr hängt ab, ob der Zahlende auch die Sicherheiten des alten Gläubigers erhält und welche Einwendungen er sich entgegenhalten lassen muss.
Auf einen Blick:
- Zession ist der Oberbegriff: Bei der Abtretung überträgt ein Vertrag die Forderung, bei der Legalzession das Gesetz.
- § 412 BGB verweist auf die §§ 399 bis 404 und 406 bis 410 BGB. Die §§ 405 und 411 BGB bleiben außen vor.
- Die wichtigsten Fälle im BGB sind § 426 Abs. 2 BGB (Gesamtschuldner), § 774 Abs. 1 BGB (Bürge), § 268 Abs. 3 BGB (Ablösungsrecht) sowie §§ 1143, 1225 BGB (Eigentümer und Verpfänder). Dazu kommen § 86 VVG, § 116 SGB X und § 6 EFZG.
- Mit der Forderung gehen Bürgschaften, Hypotheken und Pfandrechte über (§§ 412, 401 BGB), aber auch alle Einwendungen des Schuldners (§§ 412, 404 BGB).
- Bei einer Teilzahlung geht der Gläubiger mit seinem Rest vor, weil der Übergang nicht zu seinem Nachteil geltend gemacht werden kann.
Zession und Legalzession: Was ist der Unterschied?
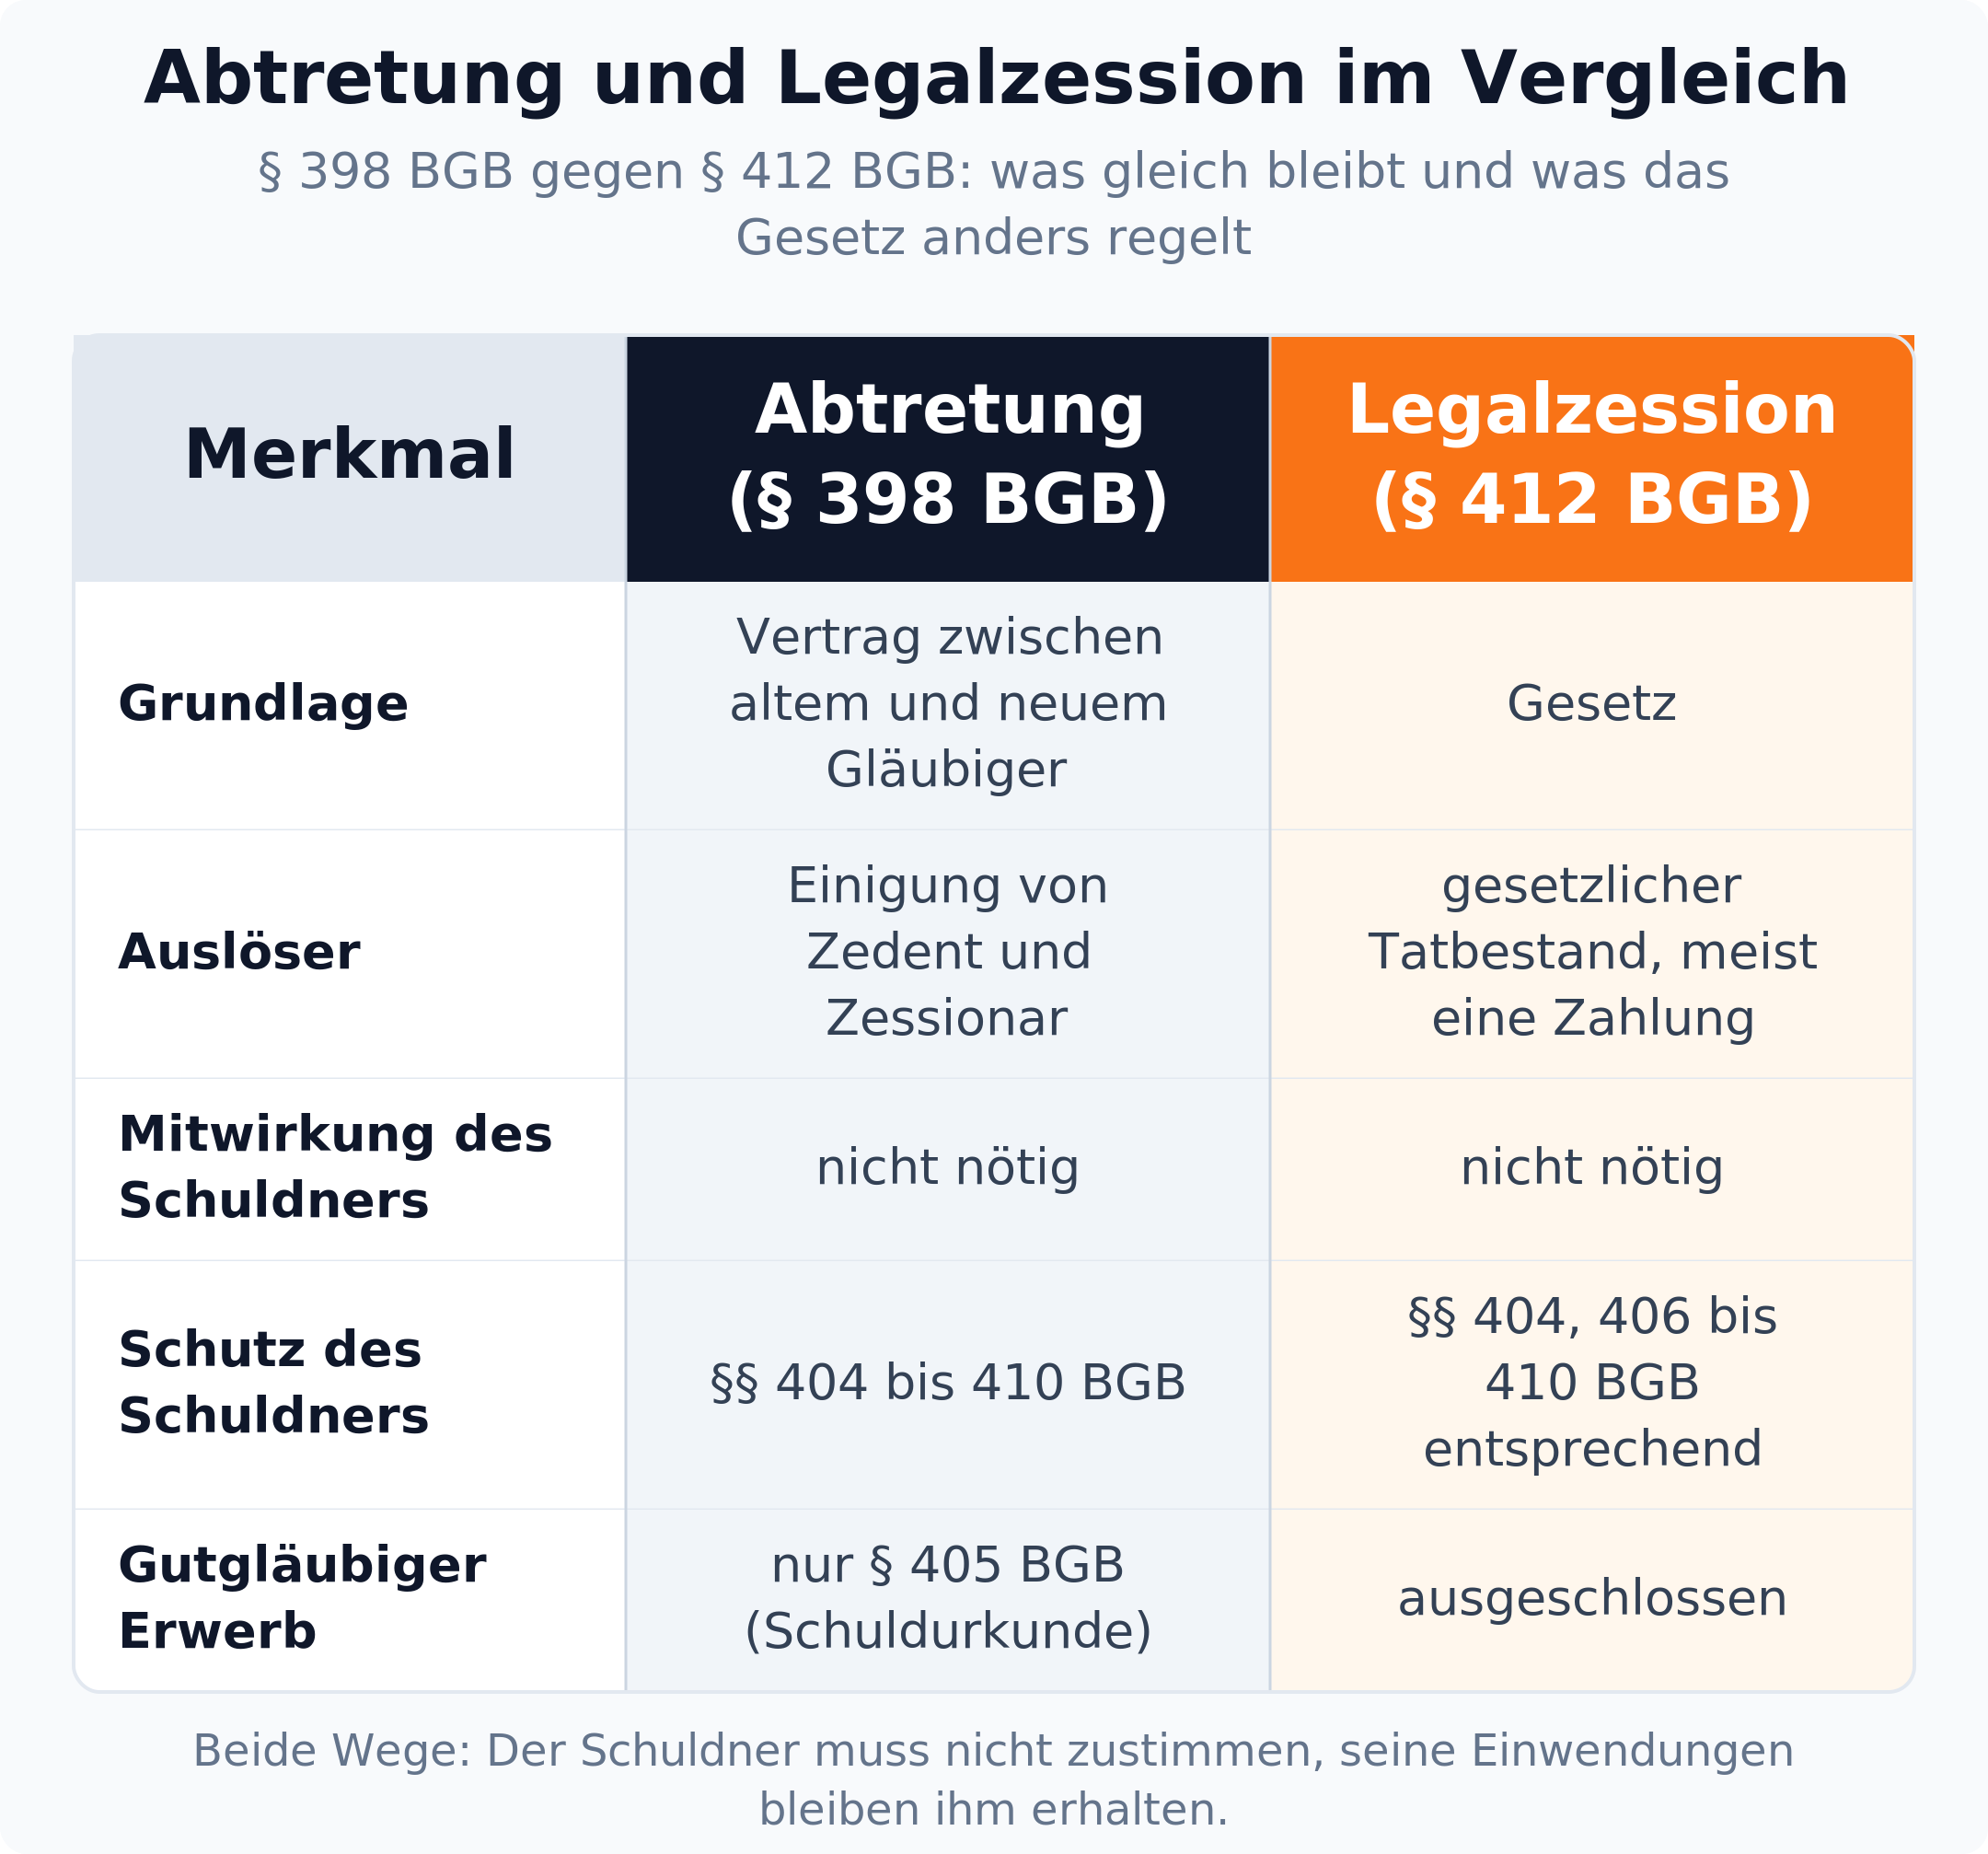
Zession ist der Oberbegriff für den Wechsel des Gläubigers einer Forderung. Bei der rechtsgeschäftlichen Zession, der Abtretung, schließen alter und neuer Gläubiger einen Vertrag. Bei der Legalzession ordnet ein Gesetz den Übergang an, sobald dessen Voraussetzungen erfüllt sind, meist mit der Zahlung auf eine fremde Schuld. Der Schuldner wirkt in keinem der beiden Fälle mit.
Die Forderung bleibt in beiden Varianten dieselbe, während ihr Inhaber wechselt. Sicherheiten und Einwendungen gehen mit ihr über.
Zession durch Vertrag nach § 398 BGB
Die Abtretung ist ein Verfügungsvertrag zwischen dem bisherigen Gläubiger (Zedent) und dem neuen Gläubiger (Zessionar). Nach § 398 S. 2 BGB tritt der neue Gläubiger mit dem Abschluss des Vertrags an die Stelle des bisherigen. Der Schuldner muss weder zustimmen noch informiert werden. Wie das im Einzelnen funktioniert, von den vier Voraussetzungen bis zur stillen Zession und zur Globalzession, erklärt der Grundlagenartikel zur Abtretung nach § 398 BGB. Die Begriffe Zedent und Zessionar findest du außerdem auf der Wissensseite zur Abtretung.
Übrigens: „Zession“ geht auf das lateinische cedere zurück, weichen oder abtreten. Im Studium ist das Wort schlicht das Synonym für die Abtretung.
Cessio legis: gesetzlicher Forderungsübergang
Der Begriff cessio legis stammt ebenfalls aus dem Lateinischen und heißt wörtlich „Abtretung durch das Gesetz“. Das BGB selbst spricht vom gesetzlichen Forderungsübergang, so lautet auch die Überschrift von § 412 BGB. Die Kurzdefinition hält die Wissensseite zur cessio legis bereit. Hier geht es darum, wie du sie im Fall anwendest.
Der Mechanismus ist immer gleich. Eine Norm knüpft an einen bestimmten Vorgang an, meist an eine Zahlung, und ordnet dann an, dass die Forderung „auf ihn übergeht“. Der Übergang ist ein automatischer Forderungsübergang. Niemand muss etwas erklären. Der Übergang der Forderung erfolgt im Moment der Befriedigung des Gläubigers. Das kleine Wort „soweit“ in diesen Normen begrenzt den Umfang. Zahlt der Bürge 5.000 von 20.000 Euro, gehen auch nur 5.000 Euro auf ihn über.
Für die Klausur ist die Formel „geht … über“ ein guter Suchbegriff im Gesetz. Sie beweist allein aber noch keine Legalzession, wie gleich der Erbfall zeigt.
Abgrenzung zur Überleitung durch Verwaltungsakt
Nicht jeder Gläubigerwechsel ohne Vertrag ist eine Legalzession. Zwei Abgrenzungen solltest du kennen.
Die erste betrifft das Sozialrecht. Nach § 93 SGB XII kann der Träger der Sozialhilfe einen Anspruch des Leistungsberechtigten gegen einen anderen „durch schriftliche Anzeige“ auf sich überleiten. Den Übergang bewirkt hier ein Verwaltungsakt. Gegen ihn sind Widerspruch und Anfechtungsklage möglich (§ 93 Abs. 3 SGB XII). Für Unterhaltsansprüche ordnet dagegen § 94 SGB XII einen gesetzlichen Übergang an.
Die zweite betrifft die Gesamtrechtsnachfolge. Beim Erbfall geht nach § 1922 BGB das Vermögen als Ganzes auf den Erben über, Forderungen eingeschlossen. Der Erbe rückt damit in eine ganze Rechtsposition ein. Die Legalzession betrifft dagegen genau eine Forderung und ist ein Fall der Einzelrechtsnachfolge. Wie sich beide Formen der Rechtsnachfolge unterscheiden, erklärt der Artikel Universalsukzession und Einzelrechtsnachfolge.
Rechtliche Grundlagen der cessio legis: Was regelt § 412 BGB?
§ 412 BGB ist eine Verweisungsnorm. Sie ordnet selbst keinen Übergang an, sie setzt einen voraus, der sich aus einer anderen Vorschrift ergibt. Für diesen gesetzlichen Forderungsübergang erklärt sie die Abtretungsregeln der §§ 399 bis 404 und 406 bis 410 BGB für entsprechend anwendbar. Der neue Gläubiger steht bei der Legalzession also weitgehend so da wie ein Zessionar.
§ 412 BGB Gesetzlicher Forderungsübergang
„Auf die Übertragung einer Forderung kraft Gesetzes finden die Vorschriften der §§ 399 bis 404, 406 bis 410 entsprechende Anwendung.“
Für die Klausur heißt das: Anspruchsgrundlage des neuen Gläubigers bleibt die ursprüngliche Forderung, etwa der Rückzahlungsanspruch aus dem Darlehen nach § 488 Abs. 1 S. 2 BGB. Die Übergangsnorm und § 412 BGB zitierst du dahinter. Sie erklären, warum der Anspruch jetzt einer anderen Person zusteht. Was „Forderung“ und „Anspruch“ dabei genau meinen, klärt der Beitrag zu Anspruch, Forderung und Verbindlichkeit nach § 194 BGB.
Welche Abtretungsvorschriften entsprechend gelten
Die Verweisung erfasst die Regeln über Nebenrechte und fast den gesamten Schuldnerschutz. Die Tabelle zeigt, was jede der Vorschriften bei der Legalzession bewirkt.
| Norm | Regelt | Bei der Legalzession |
|---|---|---|
| §§ 399, 400 | Ausschluss der Übertragung | gelten entsprechend; Sondergesetze wie § 33 Abs. 1 S. 3 SGB II gehen vor |
| § 401 | Nebenrechte | Bürgschaft, Hypothek und Pfandrecht gehen mit über |
| §§ 402, 403 | Auskunft und Urkunden | der alte Gläubiger muss informieren und Beweisurkunden herausgeben |
| § 404 | Einwendungen | der Schuldner behält alle Einwendungen, auch die Verjährung |
| § 406 | Aufrechnung | Aufrechnung mit Gegenforderungen gegen den alten Gläubiger bleibt möglich |
| § 407 | Leistung an den alten Gläubiger | befreit, solange der Schuldner den Übergang nicht kennt |
| § 408 | Mehrfache Übertragung | Schutz, wenn der alte Gläubiger die Forderung noch einmal abtritt |
| §§ 409, 410 | Anzeige und Urkunde | Schutz bei einer Anzeige des Übergangs, Leistung nur gegen Urkunde |
Der Schuldner erfährt oft erst spät vom Übergang. Deshalb schützen ihn die §§ 406 und 407 BGB bei der Legalzession genauso wie bei der stillen Zession. Wann Kenntnis vorliegt und welche Rechtshandlungen erfasst sind, erklärt der Artikel zum Schuldnerschutz nach § 407 BGB.
Welche Vorschriften nicht passen
Ausgenommen sind § 405 und § 411 BGB, und dafür gibt es einen einfachen rechtlichen Grund. § 405 BGB schützt einen Erwerber, dem die Forderung „unter Vorlegung der Urkunde abgetreten“ wird: Er vertraut auf eine vom Schuldner ausgestellte Schuldurkunde. Bei der Legalzession erwirbt niemand im Vertrauen auf eine Urkunde. Der Übergang geschieht ohne Rechtsgeschäft. § 411 BGB wiederum betrifft die Abtretung von Diensteinkommen und Ruhegehalt bei Militärpersonen, Beamten, Geistlichen und Lehrern an öffentlichen Unterrichtsanstalten und verlangt eine Benachrichtigung der auszahlenden Kasse.
Und § 398 BGB? Den Abtretungsvertrag ersetzt bei der Legalzession der gesetzliche Tatbestand. Eine Folge merkst du dir am besten gleich mit: Einen gutgläubigen Erwerb gibt es bei der Legalzession ebenso wenig wie bei der Abtretung. Besteht die Forderung nicht, geht nichts über.
Die wichtigsten Fälle der Legalzession im BGB
Im BGB ordnen vor allem fünf Normen eine Legalzession an: § 426 Abs. 2 BGB für den Gesamtschuldner, § 774 Abs. 1 BGB für den Bürgen, § 268 Abs. 3 BGB für den ablösungsberechtigten Dritten und die §§ 1143, 1225 BGB für Eigentümer und Verpfänder, die nicht persönlich schulden. Alle folgen demselben Muster: Die Person, die für einen anderen zahlt, erwirbt die Forderung des Gläubigers, soweit sie ihn befriedigt.
Die Tabelle ordnet jeder Norm den Zahlenden und die übergehende Forderung zu, ergänzt um zwei weitere Fälle aus dem Sachen- und Familienrecht.
| Norm | Wer leistet | Was übergeht |
|---|---|---|
| § 426 Abs. 2 BGB | Gesamtschuldner | Forderung gegen die übrigen Gesamtschuldner in Höhe ihres Anteils |
| § 774 Abs. 1 BGB | Bürge | Forderung gegen den Hauptschuldner |
| § 268 Abs. 3 BGB | Dritter, dem die Vollstreckung ein Recht oder den Besitz nehmen würde | Forderung des vollstreckenden Gläubigers |
| § 1143 Abs. 1 BGB | Eigentümer, der nicht Schuldner ist | Forderung samt Hypothek |
| § 1225 BGB | Verpfänder, der nicht Schuldner ist | Forderung samt Pfandrecht |
| § 1249 BGB | Ablösungsberechtigter beim Pfandverkauf | Forderung des Pfandgläubigers |
| § 1607 Abs. 2, 3 BGB | Verwandter, der anstelle des Verpflichteten Unterhalt leistet | Unterhaltsanspruch gegen den Verpflichteten |
Zahlender Gesamtschuldner, § 426 Abs. 2 BGB
Zahlt ein Gesamtschuldner die ganze Schuld, kann er von den übrigen nach § 426 Abs. 1 BGB Ausgleich verlangen, im Zweifel zu gleichen Anteilen. Daneben geht nach § 426 Abs. 2 BGB die Forderung des Gläubigers gegen die anderen auf ihn über, allerdings nur, soweit er von ihnen Ausgleich verlangen kann. Der zahlende Gesamtschuldner hat damit zwei Anspruchsgrundlagen. Neben dem eigenen Ausgleichsanspruch steht die übergegangene Forderung.
Ein Beispiel: A und B nehmen gemeinsam ein Darlehen über 6.000 Euro auf und haften als Gesamtschuldner. A zahlt die gesamte Summe. Gegen B erwirbt A nun die Darlehensforderung in Höhe von 3.000 Euro. Das lohnt sich wegen der Sicherheiten. Sie kommen über §§ 412, 401 BGB mit: Hatte ein Freund von B für dessen Schuld gebürgt, kann A nun auch ihn in Anspruch nehmen. Wie Quote und Innenverhältnis berechnet werden, zeigt der Artikel zum Gesamtschuldnerausgleich nach § 426 BGB; die Grundbegriffe fasst die Wissensseite zur Gesamtschuld zusammen.
Bürge, § 774 Abs. 1 BGB
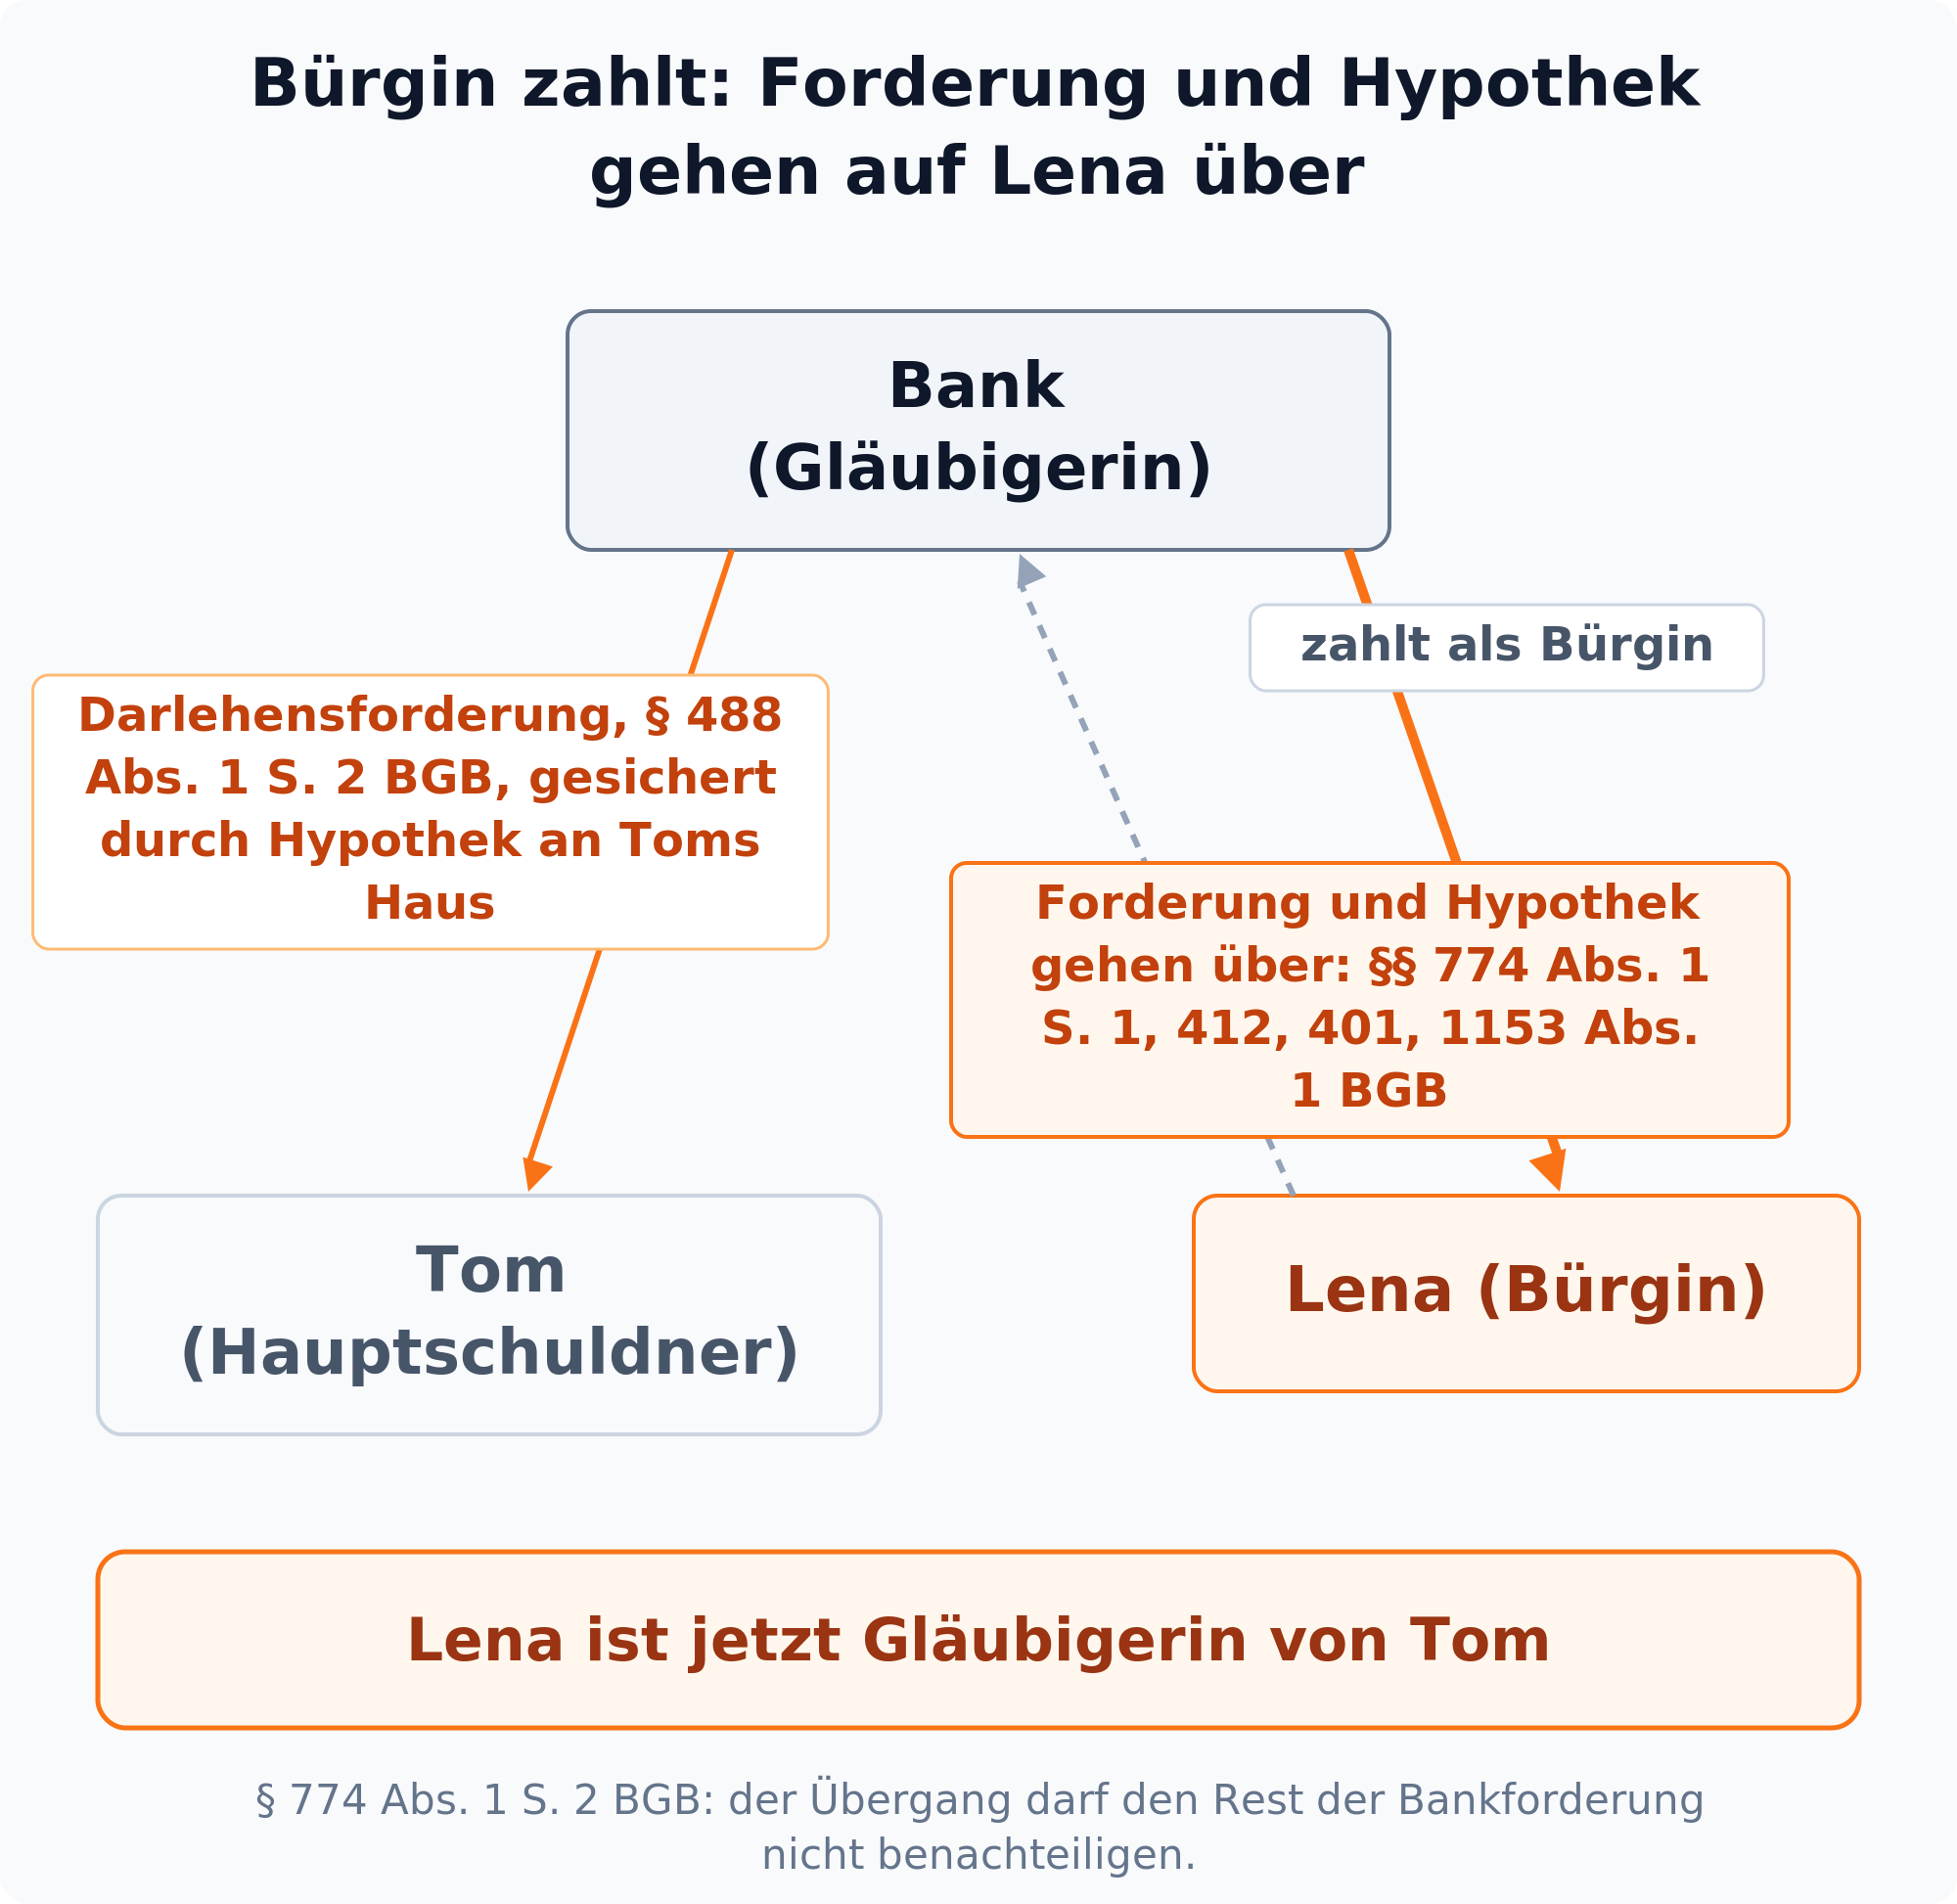
Befriedigt der Bürge den Gläubiger, geht nach § 774 Abs. 1 S. 1 BGB die Forderung gegen den Hauptschuldner auf ihn über. Das ist der Grundfall aus Lenas Beispiel. Satz 3 enthält eine Besonderheit. Du solltest sie beachten: Einwendungen des Hauptschuldners aus seinem eigenen Rechtsverhältnis zum Bürgen bleiben unberührt. Hatte Lena ihrem Bruder etwa versprochen, die Bürgschaft auf eigene Kosten zu tragen, könnte Tom ihr das auch gegenüber der übergegangenen Forderung entgegenhalten.
Mehr zu Form, Akzessorietät und Einreden des Bürgen findest du im Artikel zur Bürgschaft nach § 765 BGB und auf der Wissensseite zur Bürgschaft.
Ablösungsberechtigter Dritter, § 268 Abs. 3 BGB
§ 268 BGB hilft Dritten, denen die Zwangsvollstreckung in einen Gegenstand des Schuldners ein eigenes Recht oder den Besitz nehmen würde. Sie dürfen den Gläubiger befriedigen, auch durch Hinterlegung oder Aufrechnung (§ 268 Abs. 2 BGB). Soweit das geschieht, geht die Forderung nach § 268 Abs. 3 BGB auf sie über.
Ein Beispiel: Die erstrangige Hypothekengläubigerin betreibt die Zwangsversteigerung eines Grundstücks. Die Grundschuld einer zweiten Bank steht im Rang dahinter und würde mit dem Zuschlag erlöschen. Die zweite Bank darf die Hypothekengläubigerin deshalb ablösen. Sie erwirbt so deren Forderung samt Hypothek. Für Grundpfandrechte zieht § 1150 BGB das Ablösungsrecht vor: Es besteht schon, sobald die Gläubigerin Befriedigung aus dem Grundstück verlangt.
Eigentümer und Verpfänder, §§ 1143, 1225 BGB
Häufig stellt ein Angehöriger die Sicherheit für einen Kredit, ohne selbst Schuldner zu sein. Die Mutter belastet beispielsweise ihr Grundstück mit einer Hypothek für das Darlehen ihres Sohnes. Zahlt sie, geht nach § 1143 Abs. 1 S. 1 BGB die Forderung gegen den Sohn auf sie über, und mit ihr die Hypothek (§§ 412, 401 Abs. 1, 1153 Abs. 1 BGB). Für das Pfandrecht an beweglichen Sachen regelt § 1225 BGB dasselbe für den Verpfänder.

Beide Normen verweisen auf die Bürgenregeln: § 1143 Abs. 1 S. 2 BGB auf § 774 Abs. 1 BGB, § 1225 S. 2 BGB auf § 774 BGB insgesamt. Wie Hypothek und Forderung zusammenhängen, erklärt der Artikel zu Hypothek und Grundschuld; die Übertragung der Hypothek nach § 1153 BGB behandelt die Wissensseite zur Hypothekenübertragung.
Legalzession außerhalb des BGB
Außerhalb des BGB ordnen vor allem das Versicherungs-, das Sozial- und das Arbeitsrecht Legalzessionen an. Zahlt eine Versicherung, ein Sozialversicherungsträger oder der Arbeitgeber für einen Schaden, den ein Dritter verursacht hat, geht der Schadensersatzanspruch des Geschädigten gegen den Schädiger auf den Leistenden über. Am Ende trägt so der Schädiger den Schaden. Der Geschädigte erhält ihn nicht doppelt.
Den Schadensersatzanspruch selbst, meist aus § 823 BGB, prüfst du wie gewohnt; Grundlagen dazu im Beitrag zum Deliktsrecht nach §§ 823 ff. BGB.
Versicherer, § 86 VVG
Nach einem Auffahrunfall zahlt die Vollkaskoversicherung der Fahrerin F die Reparatur ihres Wagens. Den Schadensersatzanspruch gegen den Unfallverursacher hat F danach insoweit nicht mehr: Nach § 86 Abs. 1 S. 1 VVG geht er auf den Versicherer über, soweit dieser den Schaden ersetzt. Der Versicherer nimmt anschließend beim Schädiger Regress.
Zwei Absätze der Norm solltest du kennen. F muss ihren Anspruch wahren. Sie darf ihn nicht etwa durch einen Verzicht gegenüber dem Schädiger aufgeben. Verletzt sie diese Obliegenheit vorsätzlich, wird der Versicherer insoweit leistungsfrei (§ 86 Abs. 2 VVG). Und lebt der Schädiger bei Eintritt des Schadens mit F in häuslicher Gemeinschaft, kann der Übergang nach § 86 Abs. 3 VVG nicht geltend gemacht werden, es sei denn, er hat vorsätzlich gehandelt. Das verhindert, dass die Versicherung ihr Geld bei einem Familienmitglied zurückholt, mit dem F zusammenlebt.
Sozialversicherungsträger, § 116 SGB X
Wird jemand bei einem Unfall verletzt, zahlt zunächst die Krankenkasse die Behandlung. Gemäß § 116 Abs. 1 SGB X geht der Schadensersatzanspruch gegen den Schädiger auf den Sozialversicherungsträger über, soweit dieser Leistungen zu erbringen hat, die der Behebung eines Schadens der gleichen Art dienen und sich auf denselben Zeitraum beziehen. Diese Deckungsgleichheit heißt Kongruenz.
Die Besonderheit liegt im Zeitpunkt. Der Übergang vollzieht sich grundsätzlich schon im Augenblick des schädigenden Ereignisses, sofern künftige kongruente Leistungen nicht völlig unwahrscheinlich sind (BGH, Urteil vom 12.04.2011, VI ZR 158/10, Rn. 8). Der Zweck ist handfest. Der Verletzte soll über diese Ansprüche nicht mehr verfügen können, etwa durch einen Abfindungsvergleich mit dem Schädiger (Rn. 23). Eine Ausnahme macht der BGH nur, wenn eine Leistungspflicht erst nach dem Unfall durch eine sogenannte Systemänderung neu geschaffen wird (Rn. 9).
Arbeitgeber bei Entgeltfortzahlung, § 6 EFZG
Fällt ein Arbeitnehmer nach einem fremdverschuldeten Unfall aus, zahlt sein Arbeitgeber den Lohn bis zu sechs Wochen weiter. Den Anspruch des Arbeitnehmers auf Ersatz des Verdienstausfalls gegen den Schädiger erwirbt der Arbeitgeber nach § 6 Abs. 1 EFZG, soweit er Lohn fortgezahlt und seine Beitragsanteile zur Sozialversicherung abgeführt hat. Auch hier gilt ein Nachteilsverbot. Der Übergang kann nicht zum Nachteil des Arbeitnehmers geltend gemacht werden (§ 6 Abs. 3 EFZG).
Weitere Legalzessionen findest du vor allem im Sozial- und Beamtenrecht. Die folgende Übersicht nennt die gängigen.
| Norm | Neuer Gläubiger | Was übergeht |
|---|---|---|
| § 76 BBG | Dienstherr | Schadensersatzanspruch des verletzten Beamten |
| § 33 SGB II | Träger der Grundsicherung | Ansprüche des Leistungsbeziehers gegen Dritte, auch Unterhalt |
| § 94 SGB XII | Träger der Sozialhilfe | Unterhaltsanspruch des Leistungsberechtigten |
| § 7 UVG | Land | Unterhaltsanspruch des Kindes gegen den säumigen Elternteil |
Rechtsfolgen der cessio legis
Die Forderung geht so über, wie sie beim alten Gläubiger bestand. Der neue Gläubiger erhält sie mit ihren akzessorischen Sicherheiten (§§ 412, 401 BGB), muss aber alle Einwendungen des Schuldners hinnehmen (§§ 412, 404 BGB), einschließlich der Verjährung. Außerdem schützen die §§ 406 bis 410 BGB den Schuldner, der vom Übergang nichts weiß.
Nebenrechte gehen mit über
§ 401 Abs. 1 BGB nennt Hypotheken, Pfandrechte und die Rechte aus einer Bürgschaft. Diese akzessorischen Sicherheiten hängen an der Forderung und folgen ihr, wenn sie übergeht. Für die Hypothek bestimmt § 1153 Abs. 1 BGB das zusätzlich ausdrücklich. Lena erwirbt mit Toms Darlehensforderung deshalb auch die Hypothek an seinem Haus.
Nicht erfasst sind nicht-akzessorische Sicherheiten, vor allem die Sicherungsgrundschuld und das Sicherungseigentum. Sie gehen nicht automatisch mit über. Um sie muss sich der Zahlende gesondert kümmern. Bei mehreren Sicherungsgebern stellt sich dann die Ausgleichsfrage aus dem nächsten Abschnitt.
Einen Punkt würde ich in jeder Klausur mitprüfen: die Verjährung. Die übergegangene Forderung verjährt so weiter, wie sie beim alten Gläubiger lief. Wie diese Frist anläuft, erklärt der Artikel zum Beginn der Verjährung nach § 199 BGB. Bürgen und andere Sicherungsgeber haben daneben meist einen Aufwendungsersatzanspruch aus dem Auftrag oder der Geschäftsbesorgung mit dem Schuldner (§ 670 BGB). Er entsteht erst mit der Zahlung und ist deshalb ein frischer Anspruch, frei von Einreden gegen die Hauptforderung. Die Fristen im Einzelnen erklärt der Artikel zur Verjährung nach §§ 194 ff. BGB.
Einwendungen und Schuldnerschutz
Nach §§ 412, 404 BGB kann der Schuldner dem neuen Gläubiger alle Einwendungen entgegensetzen, die zur Zeit des Übergangs gegen den alten Gläubiger begründet waren. Dazu gehört auch die Verjährung. Einen vor dem Übergang eingetretenen Ablauf der Verjährungsfrist muss der neue Gläubiger gegen sich gelten lassen (BGH, VI ZR 158/10, Rn. 28). Hat der Schuldner eine Gegenforderung gegen den alten Gläubiger, kann er unter den Voraussetzungen des § 406 BGB auch gegenüber dem neuen aufrechnen. Und zahlt er in Unkenntnis des Übergangs noch an den alten Gläubiger, wird er nach § 407 Abs. 1 BGB frei.
Wie weit dieser Schutz reicht, zeigt eine Entscheidung zu § 407 Abs. 2 BGB. Ein Rechtsschutzversicherer hatte einer Anwaltskanzlei einen Vorschuss auf eine Terminsgebühr gezahlt, deren Anfall später streitig war. Der Anspruch des Mandanten auf Rückzahlung ging schon mit der Zahlung nach § 86 Abs. 1 S. 1 VVG auf den Versicherer über. Die Kanzlei ließ ihre Vergütung danach nach § 11 RVG gegen den Mandanten festsetzen, obwohl sie vom Übergang wusste. An diesen Beschluss war der Versicherer nicht gebunden. § 407 Abs. 2 BGB schützt nur den Schuldner, der den Übergang bei Eintritt der Rechtshängigkeit nicht kannte. Eine entsprechende Anwendung zugunsten eines bösgläubigen Schuldners lehnte der BGH ab (BGH, Urteil vom 12.06.2025, IX ZR 163/24, Rn. 11 bis 19).
Kein Übergang zum Nachteil des Gläubigers
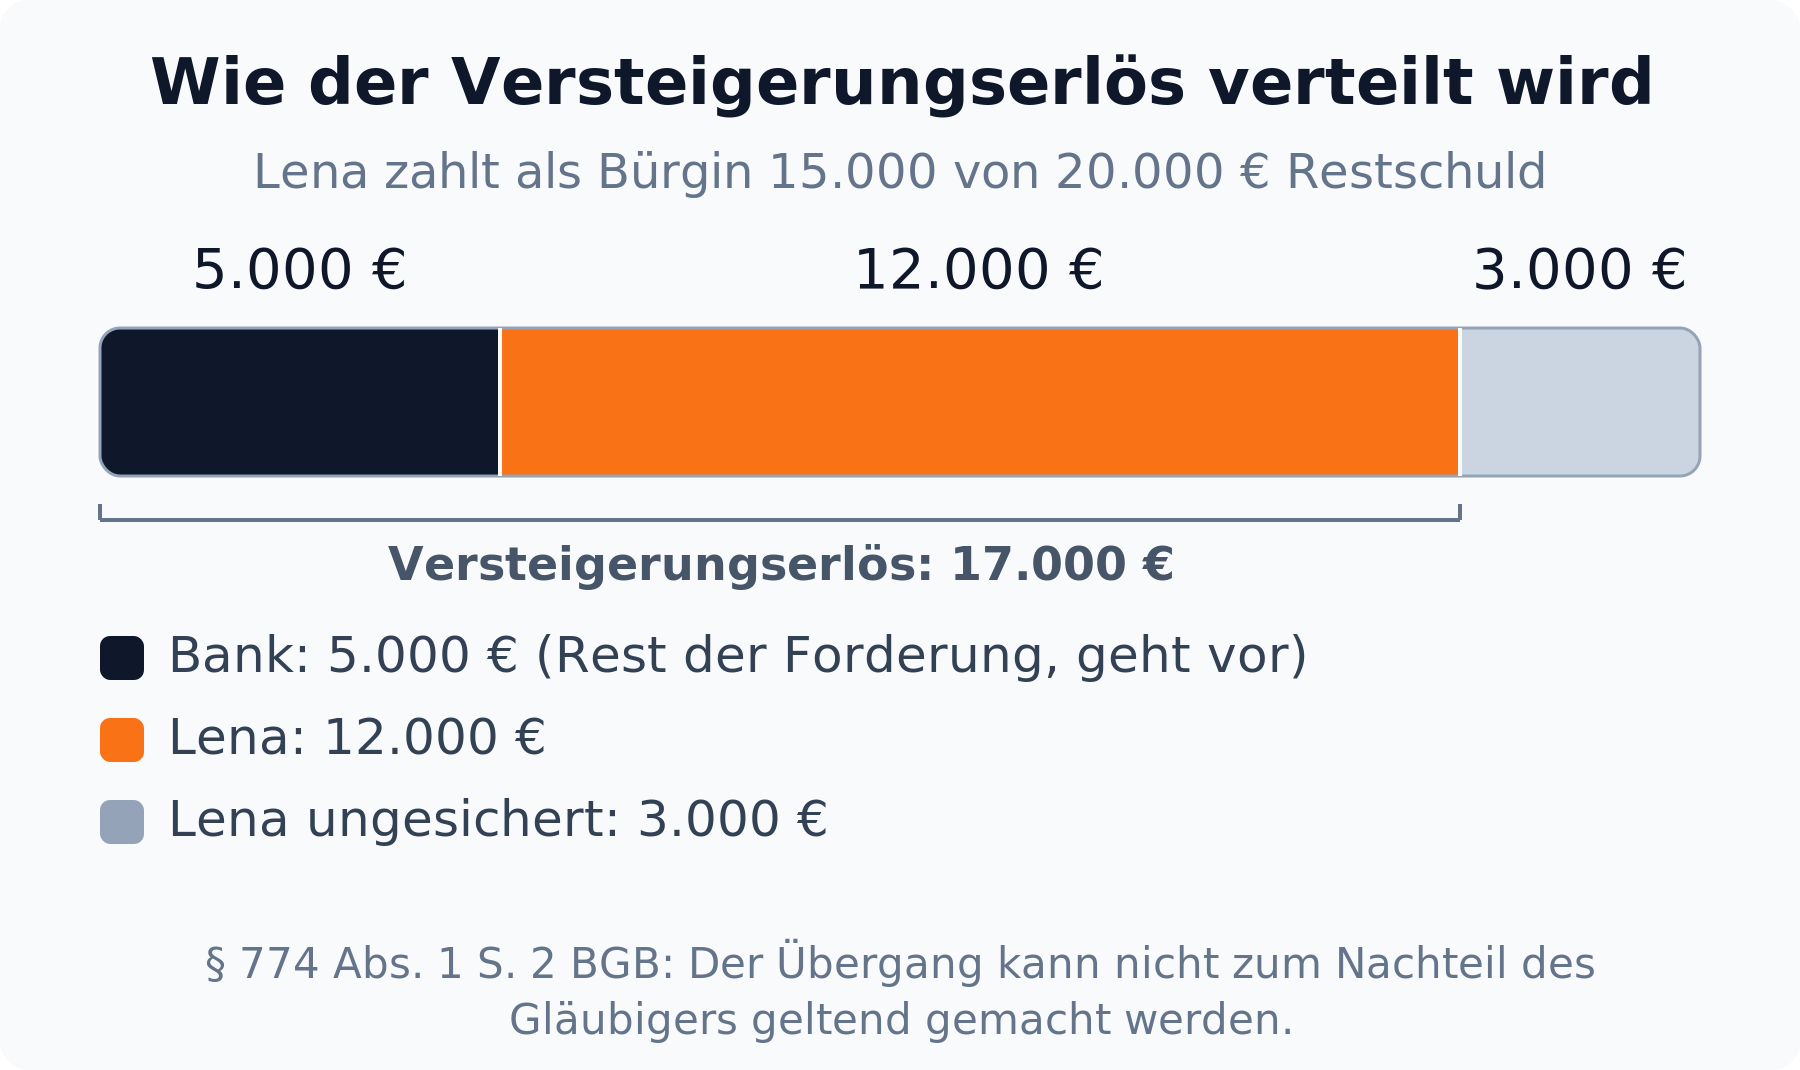
Die meisten Übergangsnormen enthalten denselben zweiten Satz: „Der Übergang kann nicht zum Nachteil des Gläubigers geltend gemacht werden.“ So steht es in § 426 Abs. 2 S. 2, § 774 Abs. 1 S. 2 und § 268 Abs. 3 S. 2 BGB. § 86 Abs. 1 S. 2 VVG, § 6 Abs. 3 EFZG und § 1607 Abs. 4 BGB schützen auf dieselbe Weise den Versicherungsnehmer, den Arbeitnehmer und den Unterhaltsberechtigten. Dahinter steht der Grundsatz nemo subrogat contra se, sinngemäß: Niemand muss einen anderen zu seinem eigenen Nachteil in seine Rechte eintreten lassen.
Praktische Bedeutung bekommt das bei einer Teilzahlung. Angenommen, Lena zahlt nur 15.000 der 20.000 Euro. Dann gehen 15.000 Euro samt dem entsprechenden Teil der Hypothek auf sie über. Der Rest bleibt bei der Bank. Bringt die Versteigerung von Toms Haus nur 17.000 Euro, bekommt die Bank zuerst ihre 5.000 Euro. Lena erhält die restlichen 12.000 Euro, weil sie ihren Teil nicht zum Nachteil der Bank geltend machen kann.
Beim Versicherer folgt aus Satz 2 das Quotenvorrecht. Trägt der Versicherungsnehmer etwa wegen einer Selbstbeteiligung einen Teil seines Schadens selbst, darf er seinen Ersatzanspruch gegen den Schädiger zuerst für diesen ungedeckten Teil einsetzen. Auf den Versicherer geht nur der Rest über.
Regress mehrerer Sicherungsgeber: Legalzession und Wettlauf
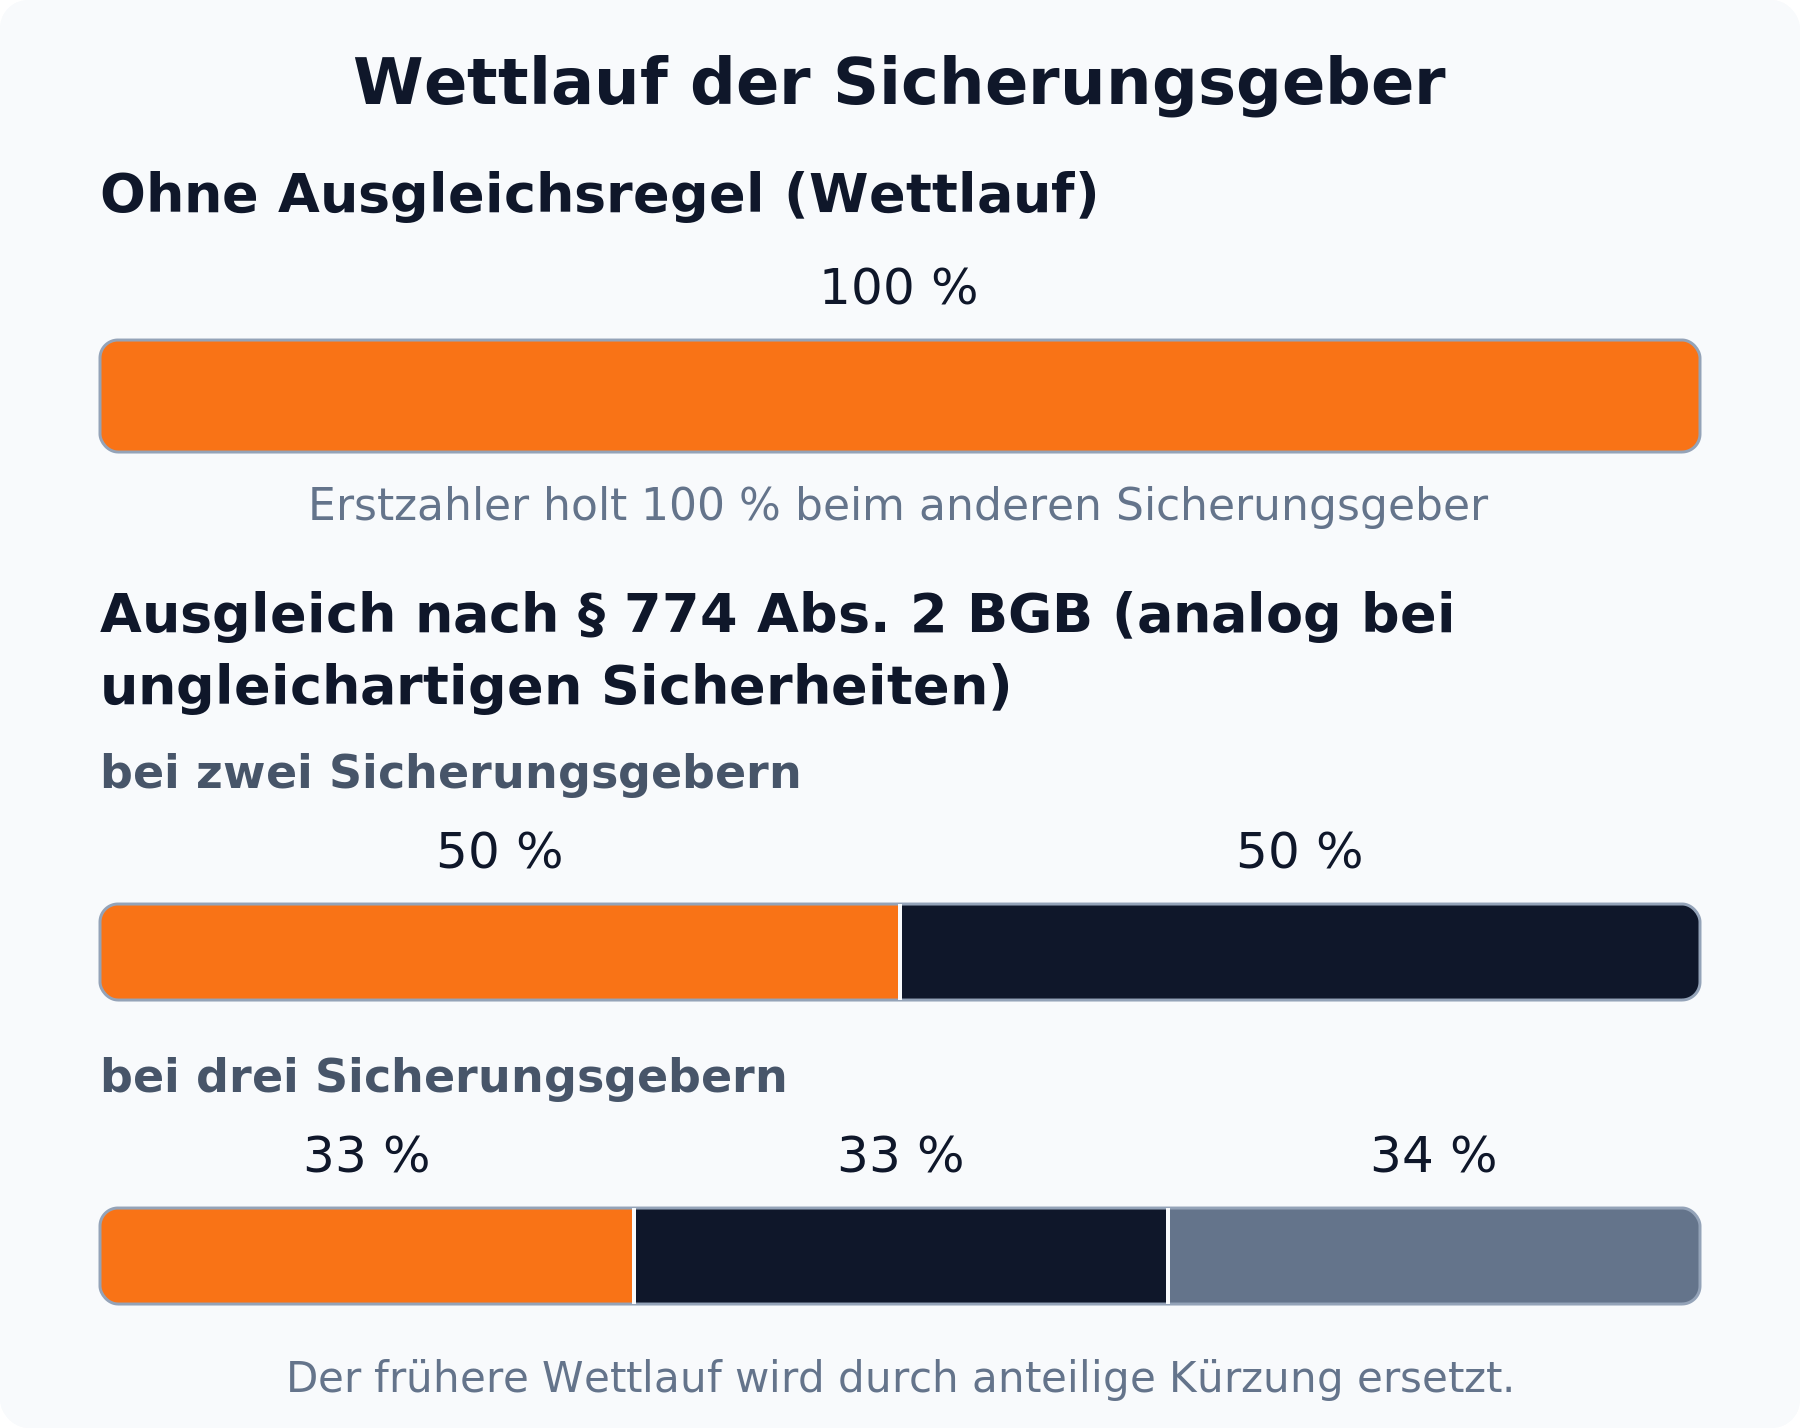
Sichern mehrere Personen dieselbe Forderung, etwa zwei Bürgen oder ein Bürge und die Hypothek eines Dritten, würde die Legalzession dem zuerst Zahlenden über § 401 BGB auch die übrigen akzessorischen Sicherheiten verschaffen. Er könnte dann bei den anderen Sicherungsgebern voll Regress nehmen, und jeder der Beteiligten hätte einen Anreiz, als Erster zu zahlen. Dieses Ergebnis heißt Wettlauf der Sicherungsgeber. Gesetz und Rechtsprechung verhindern es: Gleichrangige Sicherungsgeber gleichen sich untereinander nur anteilig aus. Das gilt auch, wenn eine nicht-akzessorische Grundschuld im Spiel ist, die gar nicht automatisch übergeht.
Kein Wettlauf entsteht, wenn der Hauptschuldner die Sicherheit selbst gestellt hat, wie Tom mit der Hypothek an seinem Haus. Er muss die Schuld im Ergebnis allein tragen, deshalb erwirbt Lena die Hypothek in voller Höhe. Einen Überblick über die Regressfragen gibt die Wissensseite zum Regress des Sicherungsgebers.
Bürge gegen Mitbürgen
Für Mitbürgen löst das Gesetz das Problem ausdrücklich. § 774 Abs. 2 BGB bestimmt: „Mitbürgen haften einander nur nach § 426.“ Zahlt einer von zwei Mitbürgen die volle Schuld, erwirbt er die Forderung gegen den Hauptschuldner in voller Höhe. Vom anderen Bürgen kann er aber nur Ausgleich verlangen. Im Zweifel ist das die Hälfte. Bei drei Mitbürgen wäre es je ein Drittel.
Die Verteilung folgt damit den Regeln der Gesamtschuld, die der Artikel zur gesamtschuldnerischen Haftung nach § 421 BGB erklärt.
Bürge gegen Grundschuldbesteller
Schwieriger wird es bei ungleichartigen Sicherheiten. Die Schwester des Schuldners hat gebürgt. Seine Mutter hat der Bank eine Grundschuld an ihrem Grundstück bestellt. Eine ausdrückliche Regel fehlt hier. Der BGH gleicht zwischen gleichrangigen Sicherungsgebern entsprechend den Regeln der Gesamtschuld aus (BGH, Urteil vom 29.06.1989, IX ZR 175/88, BGHZ 108, 179). Die Höhe richtet sich, wenn nichts anderes vereinbart ist, nach dem Verhältnis der Haftungsrisiken, die jeder gegenüber dem Gläubiger übernommen hat (BGH, Urteil vom 09.12.2008, XI ZR 588/07, NJW 2009, 437).
Dogmatisch stützen viele diesen Ausgleich auf eine analoge Anwendung von § 774 Abs. 2 BGB, andere direkt auf die §§ 421 ff. BGB. Im Ergebnis stimmen beide Wege überein. Ich empfehle in der Klausur die Analogie. Du kannst sie Schritt für Schritt begründen: Die Regelungslücke ist planwidrig, und die Interessenlage entspricht der unter Mitbürgen.
Klausurfall zur cessio legis mit Lösung
Der folgende Fall nimmt Lenas Geschichte aus der Einleitung auf und löst sie im Gutachtenstil, in knapper Form.
Sachverhalt
Tom nimmt bei der G-Bank ein Darlehen über 20.000 Euro auf. Zur Sicherheit bestellt er der Bank eine Hypothek an seinem Einfamilienhaus. Außerdem verbürgt sich seine Schwester Lena auf seine Bitte schriftlich für die Darlehensschuld. Eine Vergütung erhält sie nicht. Nach einer wirksamen Kündigung des Darlehens verlangt die Bank von Lena Zahlung. Lena überweist 20.000 Euro. Nun verlangt sie das Geld von Tom zurück und will notfalls in sein Haus vollstrecken. Welche Ansprüche hat Lena?
Abwandlung: Lenas Bürgschaft ist auf 15.000 Euro begrenzt, sie zahlt diesen Betrag. Die Zwangsversteigerung von Toms Haus bringt nach Abzug der Kosten 17.000 Euro.
Lösung
Anspruch aus § 488 Abs. 1 S. 2 BGB i.V.m. §§ 774 Abs. 1 S. 1, 412 BGB. Lena könnte gegen Tom einen Anspruch auf Rückzahlung von 20.000 Euro aus übergegangenem Recht haben. Ursprünglich stand der Bank gegen Tom der Rückzahlungsanspruch aus dem Darlehensvertrag zu, fällig durch die Kündigung. Diese Forderung ist nach § 774 Abs. 1 S. 1 BGB auf Lena übergegangen, wenn sie als Bürgin den Gläubiger befriedigt hat. Die Bürgschaft ist wirksam. Lena hat sich schriftlich verbürgt und damit die Form des § 766 S. 1 BGB gewahrt. Mit der Zahlung von 20.000 Euro auf ihre Bürgschaftsschuld hat sie die Bank befriedigt. Die Forderung ist also in voller Höhe übergegangen. Einwendungen nach §§ 412, 404 BGB hat Tom nicht, ebenso wenig Einwendungen aus seinem Verhältnis zu Lena nach § 774 Abs. 1 S. 3 BGB. Der Anspruch besteht in Höhe von 20.000 Euro.
Hypothek. Mit der Forderung ist nach §§ 412, 401 Abs. 1, 1153 Abs. 1 BGB auch die Hypothek auf Lena übergegangen. Sie kann von Tom daher nach § 1147 BGB die Duldung der Zwangsvollstreckung in sein Haus verlangen.
Anspruch aus §§ 670, 662 BGB. Lena hat die Bürgschaft auf Toms Bitte und ohne Vergütung übernommen. Zwischen beiden besteht deshalb ein Auftrag. Die Zahlung an die Bank ist eine Aufwendung, die Lena für erforderlich halten durfte. Auch hieraus kann sie 20.000 Euro verlangen. Dieser Anspruch entsteht mit der Zahlung neu und ist unabhängig von Einreden gegen die Darlehensforderung.
Ergebnis. Beide Ansprüche stehen nebeneinander. Lena kann wählen, bekommt die 20.000 Euro insgesamt aber nur einmal. Die übergegangene Forderung bringt ihr die Hypothek, der Aufwendungsersatz den frischen Verjährungsbeginn.
Abwandlung. Die Forderung geht nur über, „soweit“ Lena die Bank befriedigt, also in Höhe von 15.000 Euro. In diesem Umfang erwirbt sie auch die Hypothek, die Bank behält 5.000 Euro samt dem Rest der Hypothek. Nach § 774 Abs. 1 S. 2 BGB kann Lena den Übergang nicht zum Nachteil der Bank geltend machen. Aus dem Erlös von 17.000 Euro erhält deshalb zuerst die Bank ihre 5.000 Euro. Lena bekommt 12.000 Euro. Mit den übrigen 3.000 Euro bleibt sie auf ihre ungesicherten Ansprüche gegen Tom verwiesen.
Typische Fehler
Auf diese Punkte solltest du in Klausuren zur Legalzession achten:
- § 774 BGB als Anspruchsgrundlage zitieren. Die Norm überträgt nur die Forderung; Anspruchsgrundlage bleibt § 488 Abs. 1 S. 2 BGB.
- Den Aufwendungsersatz aus § 670 BGB vergessen, obwohl er frisch verjährt und keine Einreden aus der Hauptforderung mitschleppt.
- Die Sicherheiten übersehen. Ohne §§ 412, 401 BGB prüfst du nur die ungesicherte Forderung.
- Den Vorrang des Gläubigers bei einer Teilzahlung ignorieren.
- Einen Mitbürgen voll in Anspruch nehmen, obwohl § 774 Abs. 2 BGB nur den Ausgleich nach § 426 BGB zulässt.
- Einen gutgläubigen Erwerb einer nicht bestehenden Forderung annehmen.
Fazit
Die cessio legis sorgt dafür, dass im Regress die richtige Person am Ende zahlt: Die Person, die für einen anderen leistet, übernimmt dessen Forderung samt Sicherheiten und steht dabei wie ein Zessionar. § 412 BGB bestimmt, welche Abtretungsregeln gelten; die einzelnen Übergangsnormen bestimmen, wann und in welchem Umfang die Forderung übergeht. In der Klausur fragst du deshalb nach der Norm, die den Übergang anordnet, nach seinem Umfang und nach allem, was mit der Forderung wandert. Üben lässt sich das am besten an Fällen, zum Beispiel mit den Multiple-Choice-Aufgaben auf jurahilfe.de, die solche Regressketten an kleinen Sachverhalten durchspielen.
Weiterlesen
- Gestörte Gesamtschuld: 3 Lösungen und was der BGH sagt: Was mit dem Regress passiert, wenn einer der Gesamtschuldner haftungsprivilegiert ist.
- Sicherungsübereignung nach §§ 929, 930 BGB: Das wichtigste nicht-akzessorische Sicherungsmittel für bewegliche Sachen, das bei der Legalzession nicht automatisch mitwandert.
- Gesamtgläubiger und Mitgläubiger, §§ 428, 432 BGB: Die Gläubigermehrheit als Gegenstück zur Gesamtschuld.
- Anspruchsgrundlagen im BGB finden: Wie du in der Klausur die richtige Anspruchsgrundlage auswählst, auch bei übergegangenen Forderungen.
- Globalzession in der Kreditsicherung: Die rechtsgeschäftliche Abtretung aller Kundenforderungen an die Bank und ihre Kollision mit dem verlängerten Eigentumsvorbehalt.
Häufig gestellte Fragen
Über den Autor
Frieder Hammer
Repetitor, Fachautor und Gründer von Jurahilfe.de
Volljurist, Prädikatsexamen (Schwerpunkt Steuerrecht)
Hat 11 Fachbücher für die juristische Ausbildung geschrieben und ist seit 2017 als Repetitor tätig. Er hat über 400 Jurastudenten im Einzelunterricht erfolgreich auf ihre Prüfungen vorbereitet. Seine juristische und didaktische Expertise ist die DNA der Lernplattform Jurahilfe.de.
- Zivilrecht
- Strafrecht
- Öffentliches Recht
- Jurastudium
- Examensvorbereitung
- juristische Didaktik