Eine Bank gibt einem Händler 200.000 Euro Kredit und lässt sich dafür alle seine Kundenforderungen abtreten, auch künftige, die erst noch entstehen. Ein halbes Jahr später verlangt der Lieferant dieselben Forderungen für sich. Wer bekommt das Geld?
Die Globalzession ist die Abtretung aller gegenwärtigen und künftigen Forderungen eines Schuldners, etwa gegen seine Kunden, an einen Gläubiger zur Sicherung eines Kredits. Rechtsgrundlage ist die Abtretung nach § 398 BGB. Die Grenzen der Globalzession zieht die Rechtsprechung über § 138 BGB: bei Übersicherung und bei der Kollision mit dem verlängerten Eigentumsvorbehalt.
In der Klausur prüfst du die Globalzession inzident. Du fragst, ob der Lieferant die Forderung erworben hat, und landest bei der Wirksamkeit der früheren Bankabtretung.
Auf einen Blick:
- Künftige Forderungen lassen sich im Voraus abtreten, wenn sie bestimmbar sind. Der Übergang tritt erst mit ihrer Entstehung ein.
- Bei mehreren Abtretungen derselben Forderung gewinnt die zeitlich erste (Prioritätsprinzip).
- Nachträgliche Übersicherung macht die Globalzession nicht nichtig. Der Sicherungsgeber hat einen Freigabeanspruch ab einer Deckungsgrenze von 110 Prozent.
- Erfasst die Globalzession auch Forderungen, die der Händler seinem Lieferanten aus verlängertem Eigentumsvorbehalt abtreten muss, ist sie ohne dingliche Teilverzichtsklausel in der Regel sittenwidrig (Vertragsbruchtheorie).
- Beim echten Factoring greift die Vertragsbruchtheorie nicht, beim unechten schon.
Was ist eine Globalzession?
Eine Globalzession ist ein Abtretungsvertrag, mit dem der Schuldner einem Gläubiger sämtliche bestehenden und künftigen Forderungen aus einem bestimmten Bereich überträgt, typischerweise alle Forderungen aus Warenlieferungen und Leistungen gegen seine Kunden. Sie sichert einen Kredit, meist den Betriebsmittelkredit einer Bank. Gleichbedeutend spricht man von Globalabtretung.
Erfasst sind vor allem Geldansprüche, also Kaufpreis- und Werklohnansprüche aus dem laufenden Geschäft. Dogmatisch ist das keine eigene Rechtsfigur. Es ist eine besondere Form der Abtretung, eine ganz normale Abtretung nach §§ 398 ff. BGB, nur mit einem ungewöhnlich weiten Gegenstand. Die Beteiligten heißen wie bei jeder Abtretung Zedent und Zessionar: Der Händler tritt ab, die Bank erwirbt. Deshalb prüfst du die Globalzession im Aufbau der Abtretung: Einigung, Bestehen und Bestimmbarkeit der Forderung, Berechtigung des Zedenten, kein Abtretungsausschluss. Die Sonderprobleme stecken fast alle im Bestimmtheitsgrundsatz und in § 138 BGB.
Globalzession als Sicherungszession
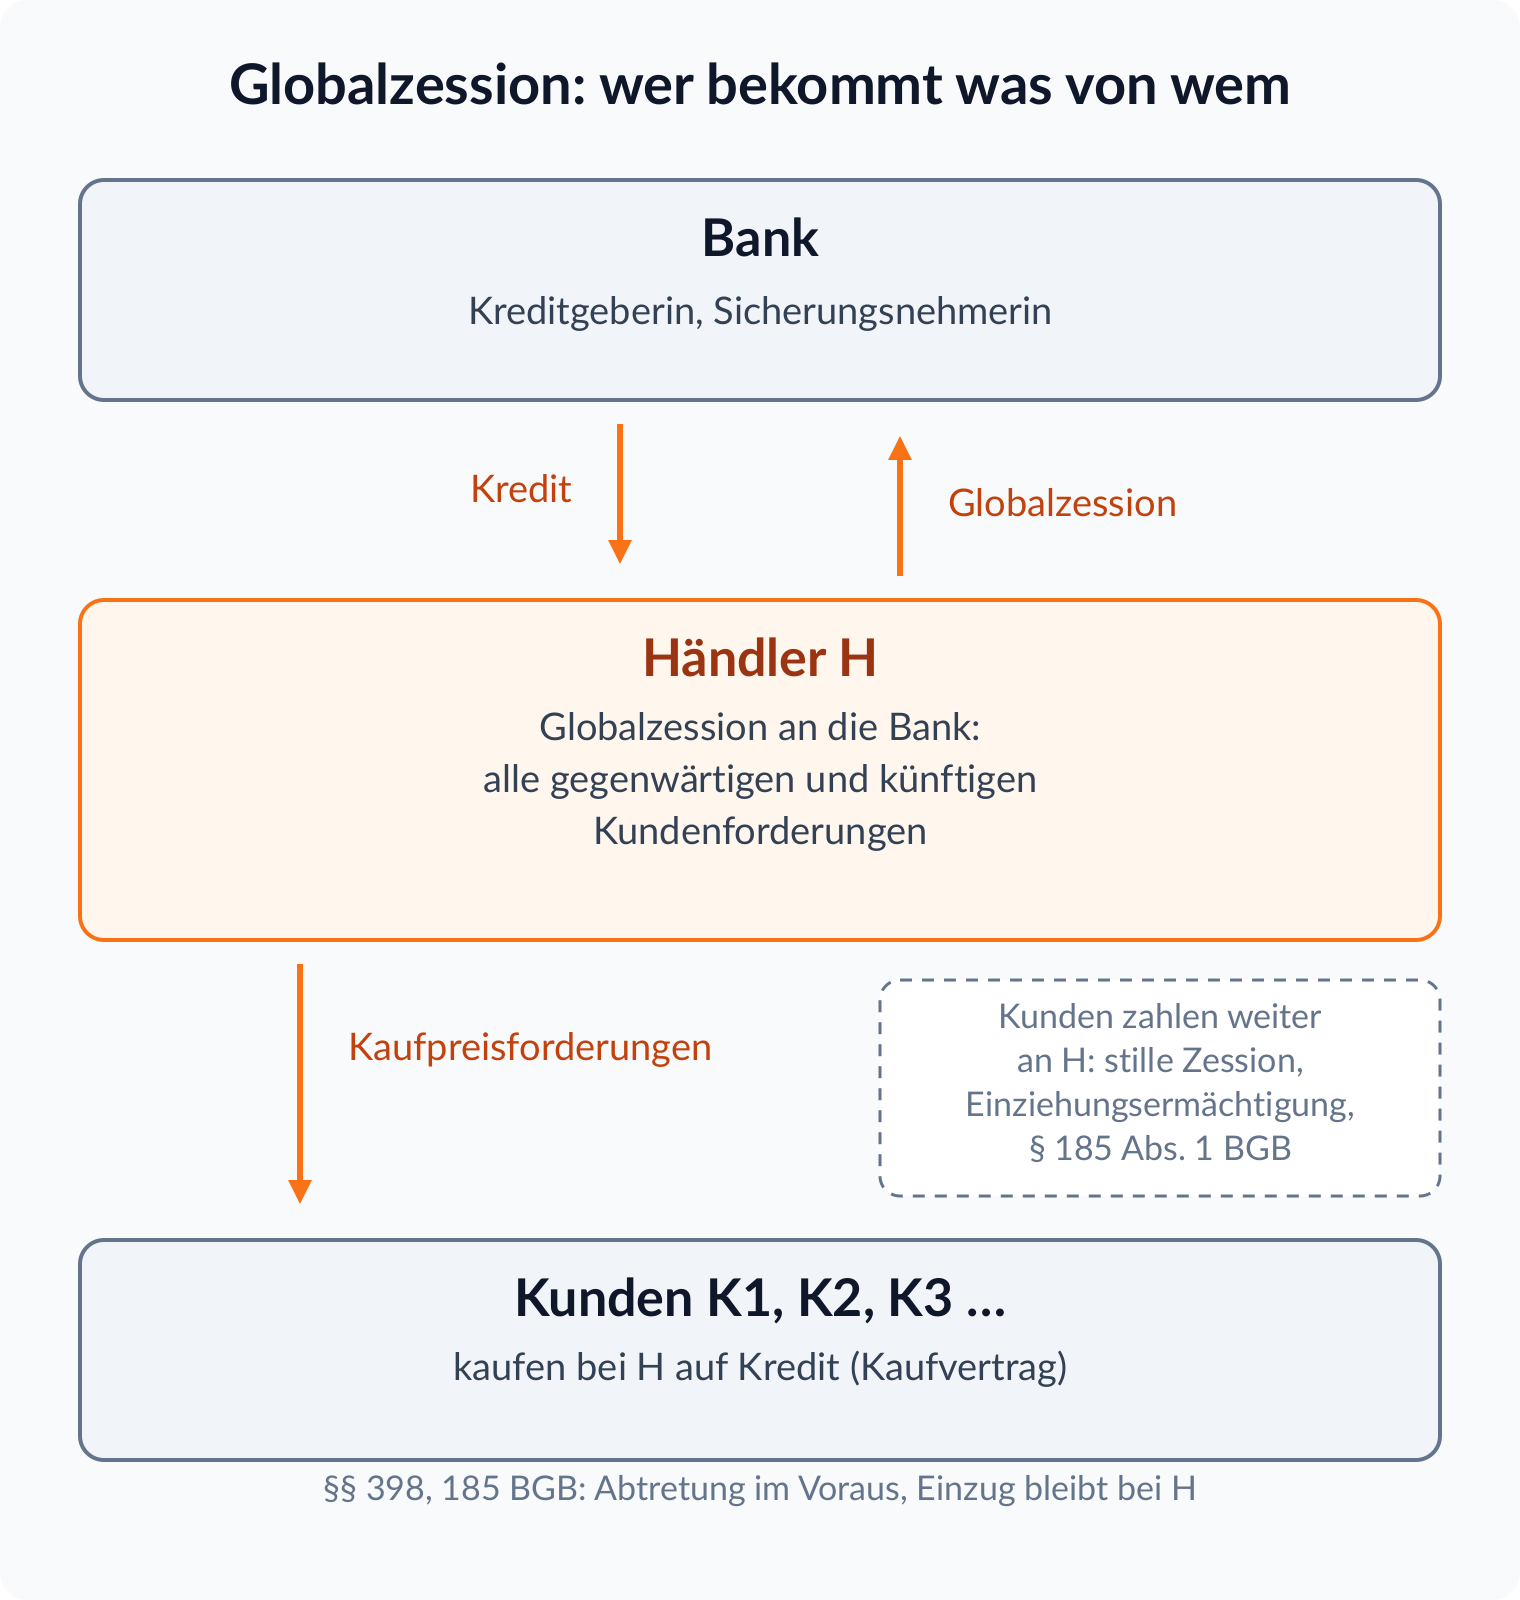
Als Kreditsicherheit ist die Globalzession eine Sicherungszession. Der Händler als Sicherungsgeber tritt die Forderungen ab, damit die Bank als Sicherungsnehmerin im Ernstfall auf sie zugreifen kann. Wirtschaftlich soll die Bank nur so viel bekommen, wie zur Tilgung des Kredits nötig ist. Rechtlich wird sie trotzdem voll Inhaberin der Forderungen.
Diese Spannung löst die Sicherungsabrede. Sie ist der schuldrechtliche Vertrag zwischen Händler und Bank und regelt, wann die Bank verwerten darf und wann sie Forderungen freigeben muss. Die Abtretung selbst ist abstrakt: Ist die Sicherungsabrede unwirksam, fällt die Abtretung nicht automatisch mit. Details zur Sicherungszession im Allgemeinen findest du auf der Wissensseite Sicherungszession, den Rahmen aller Kreditsicherheiten auf der Wissensseite Kreditsicherung und Sicherungsabrede.
Das Gegenstück bei beweglichen Sachen ist die Sicherungsübereignung. Beide funktionieren nach demselben Muster, beide sind nicht akzessorisch.
Stille Zession und Einziehungsermächtigung
Die Kunden des Händlers erfahren von der Globalzession normalerweise nichts. Man spricht von stiller Zession. Der Händler will seine Kreditwürdigkeit nicht nach außen in Frage stellen, und die Bank will nicht jede Rechnung selbst einziehen.
Damit der Betrieb weiterläuft, erteilt die Bank dem Händler eine Einziehungsermächtigung entsprechend § 185 Abs. 1 BGB. Der Händler zieht die abgetretenen Forderungen im eigenen Namen ein, und der Kunde wird durch Zahlung an ihn nach § 362 Abs. 2 BGB frei. Erst wenn der Kredit notleidend wird, widerruft die Bank die Ermächtigung und legt die Abtretung offen. Zahlt ein Kunde in Unkenntnis der Abtretung an den Händler, schützt ihn ohnehin § 407 BGB.
Abgrenzung zur Mantelzession
Bei der Mantelzession verpflichtet sich der Schuldner nur, der Bank laufend Forderungen bis zu einem bestimmten Gesamtbetrag abzutreten. Übertragen werden sie erst, wenn er ihr Aufstellungen der Forderungen übergibt, etwa Debitorenlisten oder Rechnungskopien (Gabler Wirtschaftslexikon, Stichwort Mantelzession).
Der Unterschied liegt im Zeitpunkt. Die Globalzession überträgt alle erfassten Forderungen automatisch in dem Moment, in dem sie entstehen. Die Mantelzession braucht für jede Forderung einen weiteren Übertragungsakt und lässt Lücken, wenn der Schuldner die Listen nicht rechtzeitig schickt. In der Bankpraxis hat sich deshalb die Globalzession durchgesetzt.
| Merkmal | Globalzession | Mantelzession |
|---|---|---|
| Gegenstand | alle Forderungen eines Bereichs | Forderungen bis zu einem Gesamtbetrag |
| Übergang | automatisch mit Entstehung | erst mit Übergabe der Aufstellung |
| Künftige Forderungen | ja, im Voraus abgetreten | nur schuldrechtliche Pflicht |
| Lückenrisiko | gering | hoch |
Bestimmbarkeit: Vorausabtretung künftiger Forderungen
Kann man eine Forderung abtreten, die noch gar nicht existiert? Ja. Eine Vorausabtretung künftiger Forderungen ist wirksam, wenn die Forderung spätestens bei ihrer Entstehung bestimmbar ist. Es genügt, dass sich im Zeitpunkt der Entstehung eindeutig feststellen lässt, ob eine Forderung von der Abtretung erfasst ist. Eine Liste der Schuldner oder Beträge braucht es nicht.
Welche Forderungen die Globalzession erfasst
Formulierungen wie „alle gegenwärtigen und künftigen Forderungen aus Warenlieferungen und Leistungen“ oder „alle Forderungen gegen Kunden mit den Anfangsbuchstaben A bis K“ sind bestimmbar genug. Bei jeder neuen Rechnung lässt sich sagen, ob sie dazugehört.
Problematisch wird es erst, wenn nur ein Teil der Forderungen erfasst sein soll und die Abgrenzung offen bleibt, etwa „Forderungen bis zur Höhe von 50.000 Euro“, ohne dass feststeht, welche. Dann fehlt es an der Bestimmbarkeit, und die Abtretung geht ins Leere. Übrigens: Die Bestimmbarkeit betrifft nur die Frage, welche Forderungen übergehen. Ob die Bank dadurch zu viel Sicherheit bekommt, ist eine Frage des § 138 BGB und kommt erst später.
Übergehen kann die Forderung erst, wenn es sie gibt. Den Abtretungsvertrag schließen die Parteien sofort, seine Wirkung tritt aber erst im Zeitpunkt der Entstehung der Forderung ein. Bis dahin können weitere Abtretungen derselben künftigen Forderung dazwischenkommen.
Prioritätsprinzip bei mehrfacher Abtretung
Tritt der Händler dieselbe Forderung zweimal ab, ist nur die erste Abtretung wirksam. Mit ihr hat er die Forderung verloren. Beim zweiten Mal verfügt er als Nichtberechtigter. Einen gutgläubigen Forderungserwerb gibt es nicht, weil Forderungen keinen Rechtsscheinträger wie Besitz oder Grundbuch haben; nur § 405 BGB macht bei einer Schuldurkunde eine enge Ausnahme.
Bei zwei Vorausabtretungen werden beide eigentlich erst im selben Moment wirksam, nämlich mit Entstehung der Forderung. Nach ganz herrschender Meinung gilt das Prioritätsprinzip trotzdem: Maßgeblich ist, welche Vorausabtretung zuerst vereinbart wurde. Daraus entsteht der Konflikt mit dem Lieferanten, denn die Bank schließt ihren Kreditvertrag meist lange vor der ersten Warenlieferung.
Übersicherung: Wann ist die Globalzession sittenwidrig?
Eine Globalzession ist nicht schon deshalb sittenwidrig, weil sie viele Forderungen erfasst. Unwirksam wird sie bei einer anfänglichen Übersicherung, wenn der Wert der Sicherheit schon bei Vertragsschluss in einem krassen Missverhältnis zum Kredit steht. Eine nachträgliche Übersicherung lässt die Globalzession wirksam und gibt dem Sicherungsgeber einen Freigabeanspruch.
Das Problem ist bei der Globalzession eingebaut. Der Forderungsbestand eines Händlers ändert sich täglich, beispielsweise so: Kunden zahlen, neue Rechnungen kommen hinzu. Man spricht von einer revolvierenden Globalsicherheit. Die Bank kann dadurch zeitweise Forderungen halten, die den offenen Kredit um ein Vielfaches übersteigen.
Anfängliche Übersicherung
Steht schon beim Abschluss der Sicherungsvereinbarung fest, dass die Sicherheiten den Kredit weit übersteigen werden, verstößt die Vereinbarung gegen § 138 Abs. 1 BGB. Maßstab ist ein auffälliges Missverhältnis zwischen Sicherheit und Kredit, verbunden mit einer verwerflichen Gesinnung des Sicherungsnehmers. Bei Formularverträgen der Banken wird die Sicherungsabrede zusätzlich an § 307 BGB gemessen (AGB-Kontrolle).
Für die anfängliche Übersicherung braucht die Klausur Zahlen. Der Sachverhalt muss Kredit und Forderungsbestand beziffern. Fehlen sie, gehört der Punkt höchstens in einen Satz.
Nachträgliche Übersicherung und Freigabeanspruch
Lange war umstritten, ob eine Globalzession ohne ausdrückliche Freigabeklausel wegen der Gefahr späterer Übersicherung insgesamt nichtig ist. Der Große Senat für Zivilsachen hat das verneint (BGH, Beschl. v. 27.11.1997, GSZ 1/97). Der Leitsatz lautet:
„Der Sicherungsgeber hat bei der formularmäßigen Sicherungsübereignung eines Warenlagers mit wechselndem Bestand und bei einer formularmäßigen Globalabtretung im Falle nachträglicher Übersicherung einen ermessensunabhängigen Freigabeanspruch auch dann, wenn der Sicherungsvertrag keine oder eine ermessensabhängig ausgestaltete Freigabeklausel enthält.“
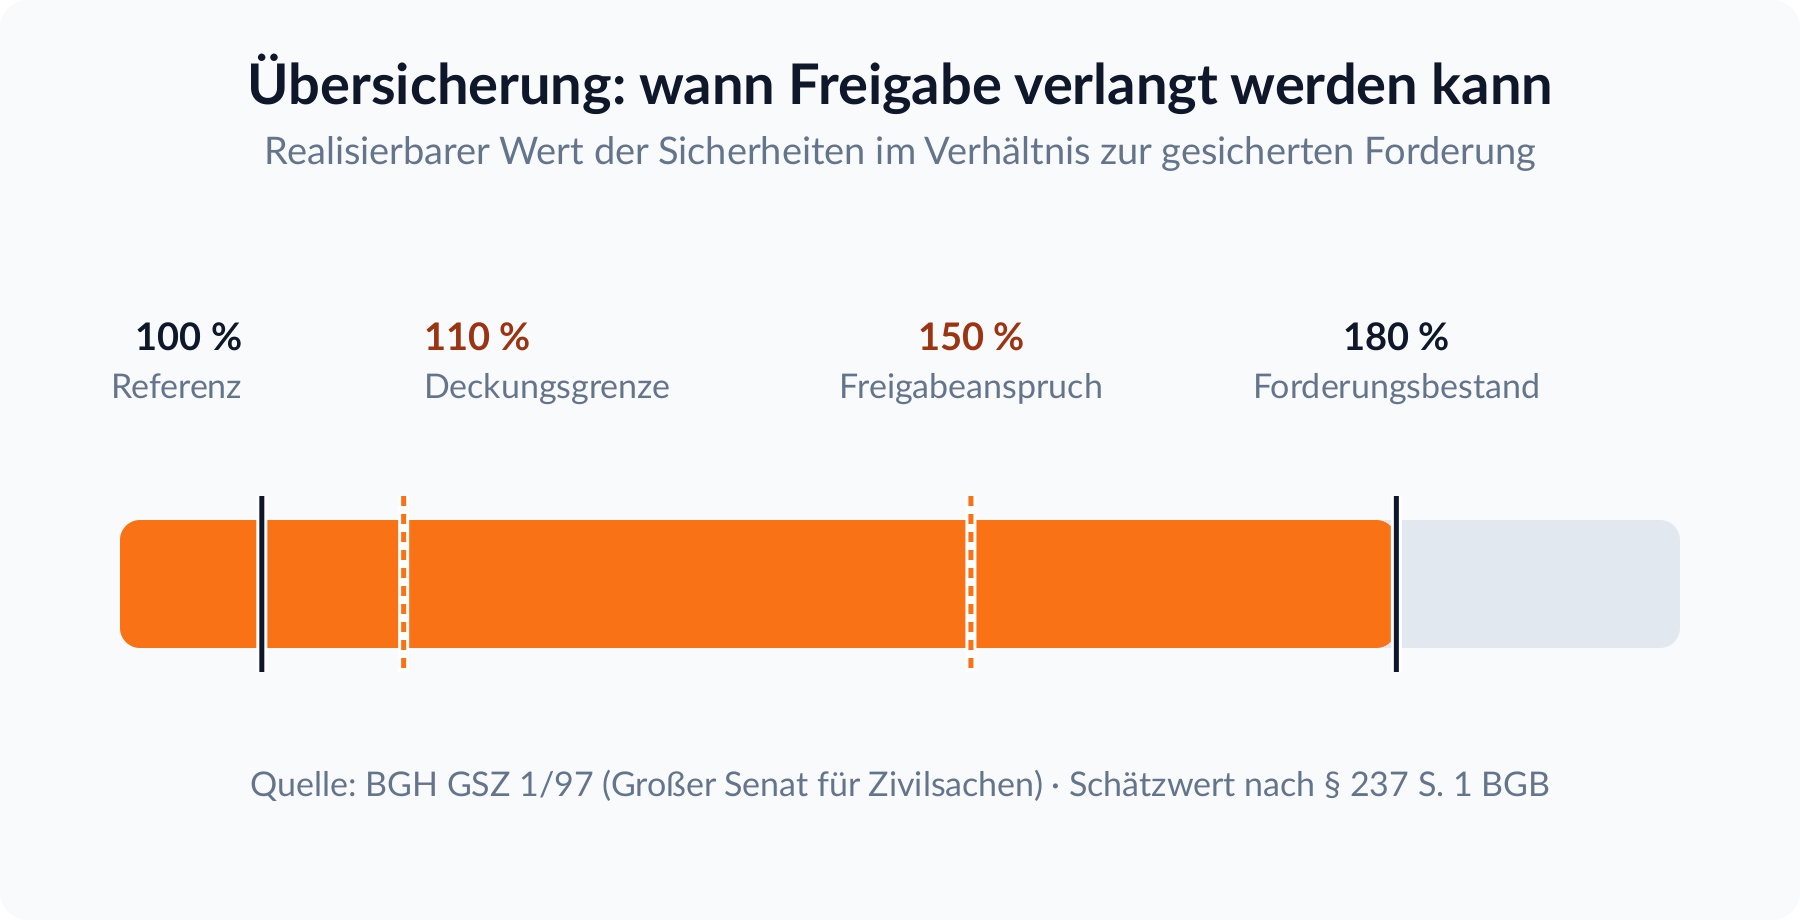
Die Freigabeklausel wird also in den Vertrag hineingelesen. Die Globalzession bleibt wirksam, der Händler kann aber verlangen, dass die Bank überschüssige Forderungen zurückabtritt. Zwei Zahlen aus dem Beschluss solltest du kennen:
| Grenze | Bezugsgröße | Bedeutung |
|---|---|---|
| 110 Prozent | realisierbarer Wert der Sicherheiten | Deckungsgrenze, inklusive Kosten für Verwaltung und Verwertung |
| 150 Prozent | Schätzwert (§ 237 S. 1 BGB) | regelmäßige Grenze für das Entstehen des Freigabeanspruchs |
Die 150 Prozent sind die Umrechnung der Deckungsgrenze auf den Nennwert: Weil beim Verwerten von Forderungen immer Ausfälle drohen, schlägt der Senat einen Sicherheitsabstand auf. Er knüpft dabei an § 237 S. 1 BGB an, wonach eine bewegliche Sache nur mit zwei Dritteln ihres Schätzungswerts als Sicherheit taugt. Dieselben Grundsätze gelten für die Übersicherung bei der Sicherungsübereignung, die die Wissensseite Sittenwidrigkeit der Sicherungsübereignung vertieft.
Kollision von Globalzession und verlängertem Eigentumsvorbehalt
Bei der Kollision von Globalzession und verlängertem Eigentumsvorbehalt treffen zwei Vorausabtretungen derselben Forderung aufeinander. Nach dem Prioritätsprinzip müsste die Bank gewinnen, weil ihre Abtretung früher kam. Der BGH hält die Globalzession aber für sittenwidrig nach § 138 Abs. 1 BGB, soweit sie auch die Forderungen erfasst, die der Händler seinem Lieferanten abtreten muss. Im Ergebnis setzt sich der Lieferant durch.
Nach dem Prioritätsprinzip gewinnt die Bank
Stell dir die Lage des Händlers vor. Er kauft seine Ware beim Lieferanten unter Eigentumsvorbehalt nach § 449 BGB, weil er sie erst bezahlen kann, wenn er sie weiterverkauft hat. Der Lieferant erlaubt den Weiterverkauf im ordnungsgemäßen Geschäftsgang nach § 185 Abs. 1 BGB, verliert dabei aber sein Eigentum an den Endkunden. Als Ersatz lässt er sich die Kaufpreisforderung aus dem Weiterverkauf im Voraus abtreten. Das ist der verlängerte Eigentumsvorbehalt (Aufbau im Detail auf der Wissensseite Verlängerter Eigentumsvorbehalt).
Kommt es zur Kollision mit einem verlängerten Eigentumsvorbehalt, sieht die Lage so aus: Hat der Händler als Vorbehaltskäufer dieselben Kundenforderungen vorher schon global an seine Bank abgetreten, geht die spätere Vorausabtretung an den Lieferanten ins Leere. Dem Vorbehaltsverkäufer kann der Händler keine Forderung mehr verschaffen. Der Lieferant hätte weder Eigentum an der Ware noch die Forderung aus dem Weiterverkauf.
Vertragsbruchtheorie des BGH
An dieser Stelle setzt die Vertragsbruchtheorie an, die der BGH in seinem Urteil vom 30.04.1959 begründet hat (BGH, Urt. v. 30.04.1959, VII ZR 19/58). Der Gedanke: In vielen Branchen, insbesondere im Warengroßhandel, bekommt ein Händler Ware nur unter verlängertem Eigentumsvorbehalt. Eine Bank, die sich trotzdem alle Kundenforderungen abtreten lässt, zwingt ihn dazu, seine Lieferanten zu täuschen und seine Verträge mit ihnen zu brechen. Er müsste ihnen Forderungen versprechen, obwohl er sie längst weggegeben hat. Oder er müsste aufhören, Ware einzukaufen. Diese Verleitung zum Vertragsbruch macht die Globalzession sittenwidrig.
Die Folge ist ein bemerkenswerter Bruch mit dem Prioritätsprinzip. Der Lieferant gewinnt, obwohl seine Abtretung zeitlich später kam. Er gewinnt aber nicht, weil er Vorrang hätte, sondern weil die Abtretung an die Bank von Anfang an nichtig ist und der Händler bei der zweiten Abtretung deshalb noch Berechtigter war.
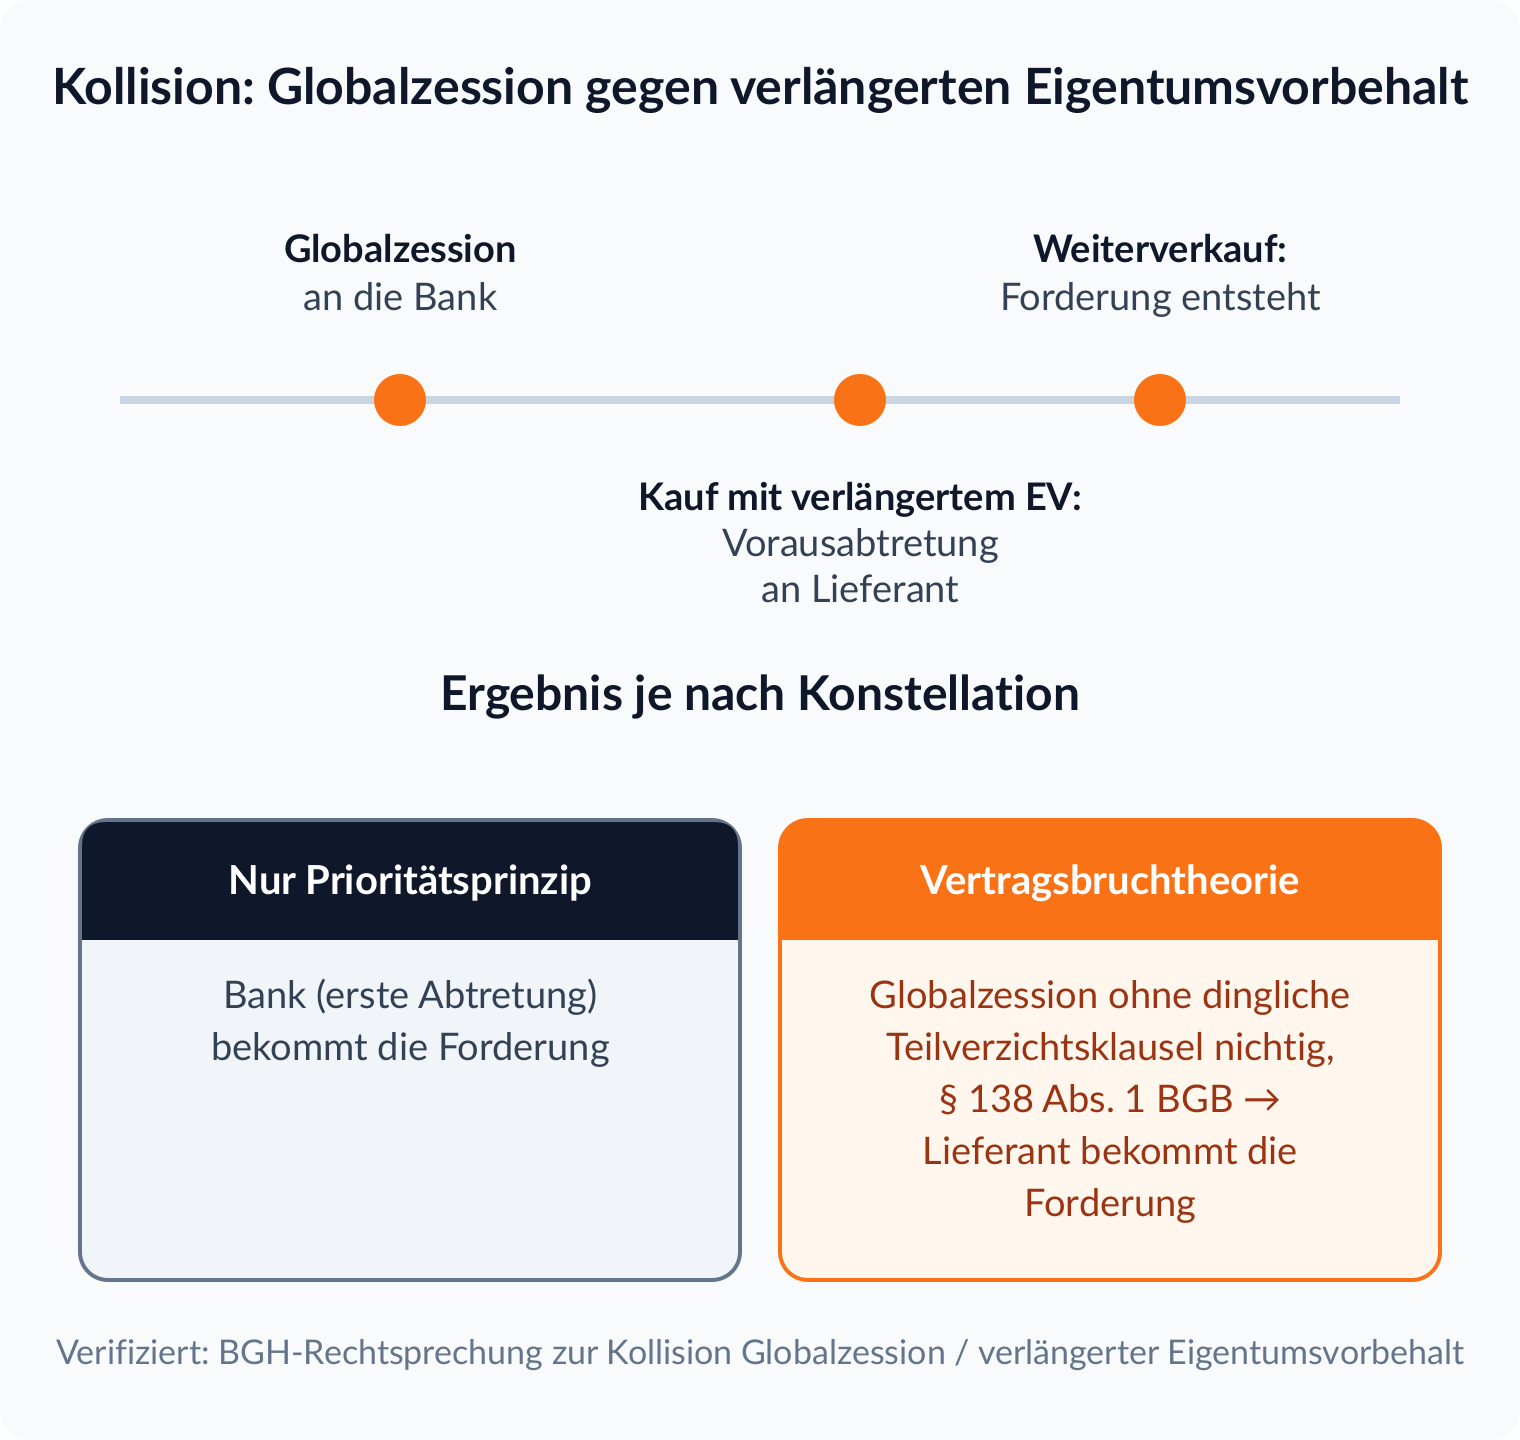
Dass die Theorie den Lieferanten bevorzugt, hat einen sachlichen Grund. Die Forderung aus dem Weiterverkauf ist wirtschaftlich das Surrogat seiner eigenen Ware. Die Bank dagegen hat zu dieser Ware nichts beigetragen. Ich halte die Lösung deshalb für überzeugend, obwohl sie im Ergebnis vom Prioritätsprinzip abweicht.
Dingliche Teilverzichtsklausel
Banken können der Sittenwidrigkeit ausweichen. Sie nehmen von vornherein alle Forderungen aus der Globalzession heraus, die der Händler seinen Lieferanten aufgrund eines verlängerten Eigentumsvorbehalts abtreten muss. Das muss dinglich wirken. Die Forderungen dürfen gar nicht erst auf die Bank übergehen. Eine bloß schuldrechtliche Pflicht der Bank, die Forderungen später freizugeben, reicht nicht. Der amtliche Leitsatz des maßgeblichen Urteils lautet (BGH, Urt. v. 08.12.1998, XI ZR 302/97):
„Eine Globalzession künftiger Kundenforderungen an eine Bank ohne dingliche Teilverzichtsklausel ist in der Regel sittenwidrig, soweit sie auch Forderungen umfassen soll, die der Schuldner seinen Lieferanten aufgrund verlängerten Eigentumsvorbehalts künftig abtreten muß und abtritt.“
Die Worte „in der Regel“ zeigen, dass es um typische Konstellationen geht. Entscheidend ist, dass der verlängerte Eigentumsvorbehalt in der Branche des Händlers üblich ist und die Bank damit rechnen muss. Ältere Entscheidungen hatten die Globalzession nur insoweit für nichtig gehalten, wie sie mit dem verlängerten Eigentumsvorbehalt kollidiert. Seit dem Urteil von 1998 nimmt der BGH Gesamtnichtigkeit an, weil eine geltungserhaltende Reduktion auf den unbedenklichen Teil ausscheidet (Darstellung bei Bitter, Skript Kreditsicherungsrecht, Universität Mannheim). Das Kalkül „wir nehmen erst einmal alles und geben später frei“ soll sich für die Bank nicht lohnen.
Globalzession und Factoring
Beim Factoring tritt ein Unternehmen seine Kundenforderungen an ein Factoring-Institut ab, meist ebenfalls als Globalzession. Ob das mit einem verlängerten Eigentumsvorbehalt kollidiert, hängt davon ab, wer das Ausfallrisiko trägt. Der BGH unterscheidet echtes und unechtes Factoring.
Echtes Factoring
Beim echten Factoring kauft der Factor die Forderungen und übernimmt das Risiko, dass der Kunde nicht zahlt (Delkredererisiko). Rechtlich ist das ein Forderungskauf, also ein Rechtskauf nach § 453 BGB. Der Händler bekommt den Gegenwert sofort und endgültig.
Für den Vorbehaltslieferanten ist das so gut wie ein Barverkauf an den Endkunden. Der Erlös landet beim Händler, der damit die Ware bezahlen kann. Der BGH ordnet das echte Factoring deshalb als Forderungskauf ein und sieht im Verkauf der Forderungen an den Factor keinen Vertragsbruch gegenüber dem Vorbehaltslieferanten. Die Vertragsbruchtheorie greift nicht, der Factor erwirbt die Forderungen (BGH, Urt. v. 19.09.1977, VIII ZR 169/76).
Unechtes Factoring
Beim unechten Factoring bleibt das Ausfallrisiko beim Händler. Zahlt der Kunde nicht, belastet der Factor ihn zurück. Wirtschaftlich ist das ein Kredit, gesichert durch die Forderungen. Der BGH behandelt das unechte Factoring deshalb wie die Globalzession an eine Bank: Die Einziehungsermächtigung aus dem verlängerten Eigentumsvorbehalt deckt keine Abtretung der Weiterverkaufsforderungen an einen Factor bei unechtem Factoring (BGH, Urt. v. 14.10.1981, VIII ZR 149/80). Für die Kollision gilt die Vertragsbruchtheorie.
| Factoring | Ausfallrisiko | Einordnung | Kollision mit verl. EV |
|---|---|---|---|
| echt | Factor | Forderungskauf, § 453 BGB | kein Vertragsbruch, Factor erwirbt |
| unecht | Händler | Kreditgeschäft | Vertragsbruchtheorie, Lieferant gewinnt |
Globalzession in der Insolvenz
Ihren eigentlichen Zweck erfüllt die Globalzession in der Insolvenz des Händlers. Die Bank ist dann Inhaberin der abgetretenen Forderungen, darf sie aber nicht ohne Weiteres selbst einziehen. Außerdem prüft der Insolvenzverwalter, ob er die Abtretung anfechten kann.
Absonderungsrecht und Einziehung durch den Verwalter
Wer eine Forderung zur Sicherung erhalten hat, ist in der Insolvenz nur absonderungsberechtigt, § 51 Nr. 1 InsO. Die Forderung fällt also in die Masse, die Bank wird aus dem Erlös vorrangig befriedigt. Einziehen darf die Forderung nach § 166 Abs. 2 InsO der Insolvenzverwalter. Für Feststellung und Verwertung entnimmt er dem Erlös nach §§ 170, 171 InsO pauschal vier und fünf Prozent.
Der Vorbehaltslieferant steht nicht besser. Auch die ihm vorausabgetretene Forderung ist nur eine Sicherheit und gibt ein Absonderungsrecht. Mehr zur Verwertung im Insolvenzfall zeigt die Wissensseite Verwertung im Insolvenzfall.
Insolvenzanfechtung
Forderungen, die erst kurz vor dem Insolvenzantrag entstehen, fallen der Bank über die Globalzession gewissermaßen in den Schoß. Ob der Verwalter das anfechten kann, hat der BGH geklärt (BGH, Urt. v. 29.11.2007, IX ZR 30/07). Die Abtretung künftiger Forderungen aus einer Globalzession ist eine kongruente Deckung. Anfechtbar ist sie nur unter den engeren Voraussetzungen des § 130 InsO, der unter anderem die Kenntnis der Bank von der Zahlungsunfähigkeit verlangt. Das gilt auch für das spätere Werthaltigmachen einer Forderung, etwa wenn der Händler die geschuldete Leistung erst in der Krise erbringt.
Globalzession im Klausurfall
Der folgende Fall kombiniert Globalzession, Prioritätsprinzip und Vertragsbruchtheorie. So oder ähnlich taucht die Konstellation in Klausuren zum Kreditsicherungsrecht auf.
Sachverhalt
Fahrradhändler H erhält von der B-Bank einen Betriebsmittelkredit über 200.000 Euro. Zur Sicherung tritt er der Bank in ihrem Formularvertrag „alle gegenwärtigen und künftigen Forderungen aus Warenlieferungen und Leistungen gegen seine Kunden“ ab. Eine Ausnahme für Lieferantenforderungen enthält der Vertrag nicht. Der Bank ist bekannt, dass Fahrradgroßhändler nur unter verlängertem Eigentumsvorbehalt liefern.
Drei Monate später kauft H beim Großhändler L zwanzig E-Bikes unter verlängertem Eigentumsvorbehalt. H darf sie im ordnungsgemäßen Geschäftsgang weiterverkaufen und tritt L dafür schon jetzt die Forderungen aus dem Weiterverkauf ab. H verkauft ein E-Bike für 4.000 Euro an Kundin K. Bevor K zahlt, verlangen sowohl die Bank als auch L die 4.000 Euro von ihr. Wem steht die Kaufpreisforderung zu?

Lösung
Anspruch des L gegen K aus § 433 Abs. 2 BGB i. V. m. § 398 S. 2 BGB. Die Kaufpreisforderung ist zwischen H und K entstanden. L ist Gläubiger, wenn H sie wirksam an ihn abgetreten hat.
Eine Einigung liegt in der Vorausabtretungsklausel des Kaufvertrags zwischen H und L. Die Forderung ist bestimmbar, weil bei jedem Weiterverkauf feststeht, ob er eines der gelieferten E-Bikes betrifft. Mit dem Kaufvertrag zwischen H und K ist die Forderung entstanden. Ein Abtretungsausschluss nach §§ 399, 400 BGB ist nicht ersichtlich.
Fraglich ist die Berechtigung des H. Er hatte die Forderung zeitlich früher bereits im Wege der Globalzession an die Bank abgetreten. Nach dem Prioritätsprinzip wäre H bei der Abtretung an L dann Nichtberechtigter gewesen, und ein gutgläubiger Forderungserwerb scheidet aus. Das gilt aber nur, wenn die Globalzession wirksam war.
Die Globalzession könnte gemäß § 138 Abs. 1 BGB nichtig sein. Sie erfasst ohne dingliche Teilverzichtsklausel auch die Forderungen, die H seinem Lieferanten aufgrund des branchenüblichen verlängerten Eigentumsvorbehalts abtreten muss. Die Bank wusste, dass H nur so an Ware kommt. Damit verleitet die Globalzession H dazu, seine Lieferanten zu täuschen und seine Verträge mit ihnen zu brechen. Nach der Vertragsbruchtheorie ist sie sittenwidrig und nichtig.
H war daher bei der Vorausabtretung an L noch Inhaber der künftigen Forderung und damit berechtigt. L ist Gläubiger der 4.000 Euro geworden und kann von K Zahlung verlangen. Hätte K in Unkenntnis der Abtretung an H gezahlt, wäre sie nach § 407 Abs. 1 BGB auch gegenüber L frei geworden.
Ergebnis: Die Forderung steht L zu, nicht der Bank. Anders läge es, wenn der Formularvertrag der Bank eine dingliche Teilverzichtsklausel enthalten hätte. Dann wäre die Globalzession wirksam, würde die Forderung aus dem Verkauf der E-Bikes aber gar nicht erfassen, und L bekäme sie über seine Vorausabtretung ebenfalls.
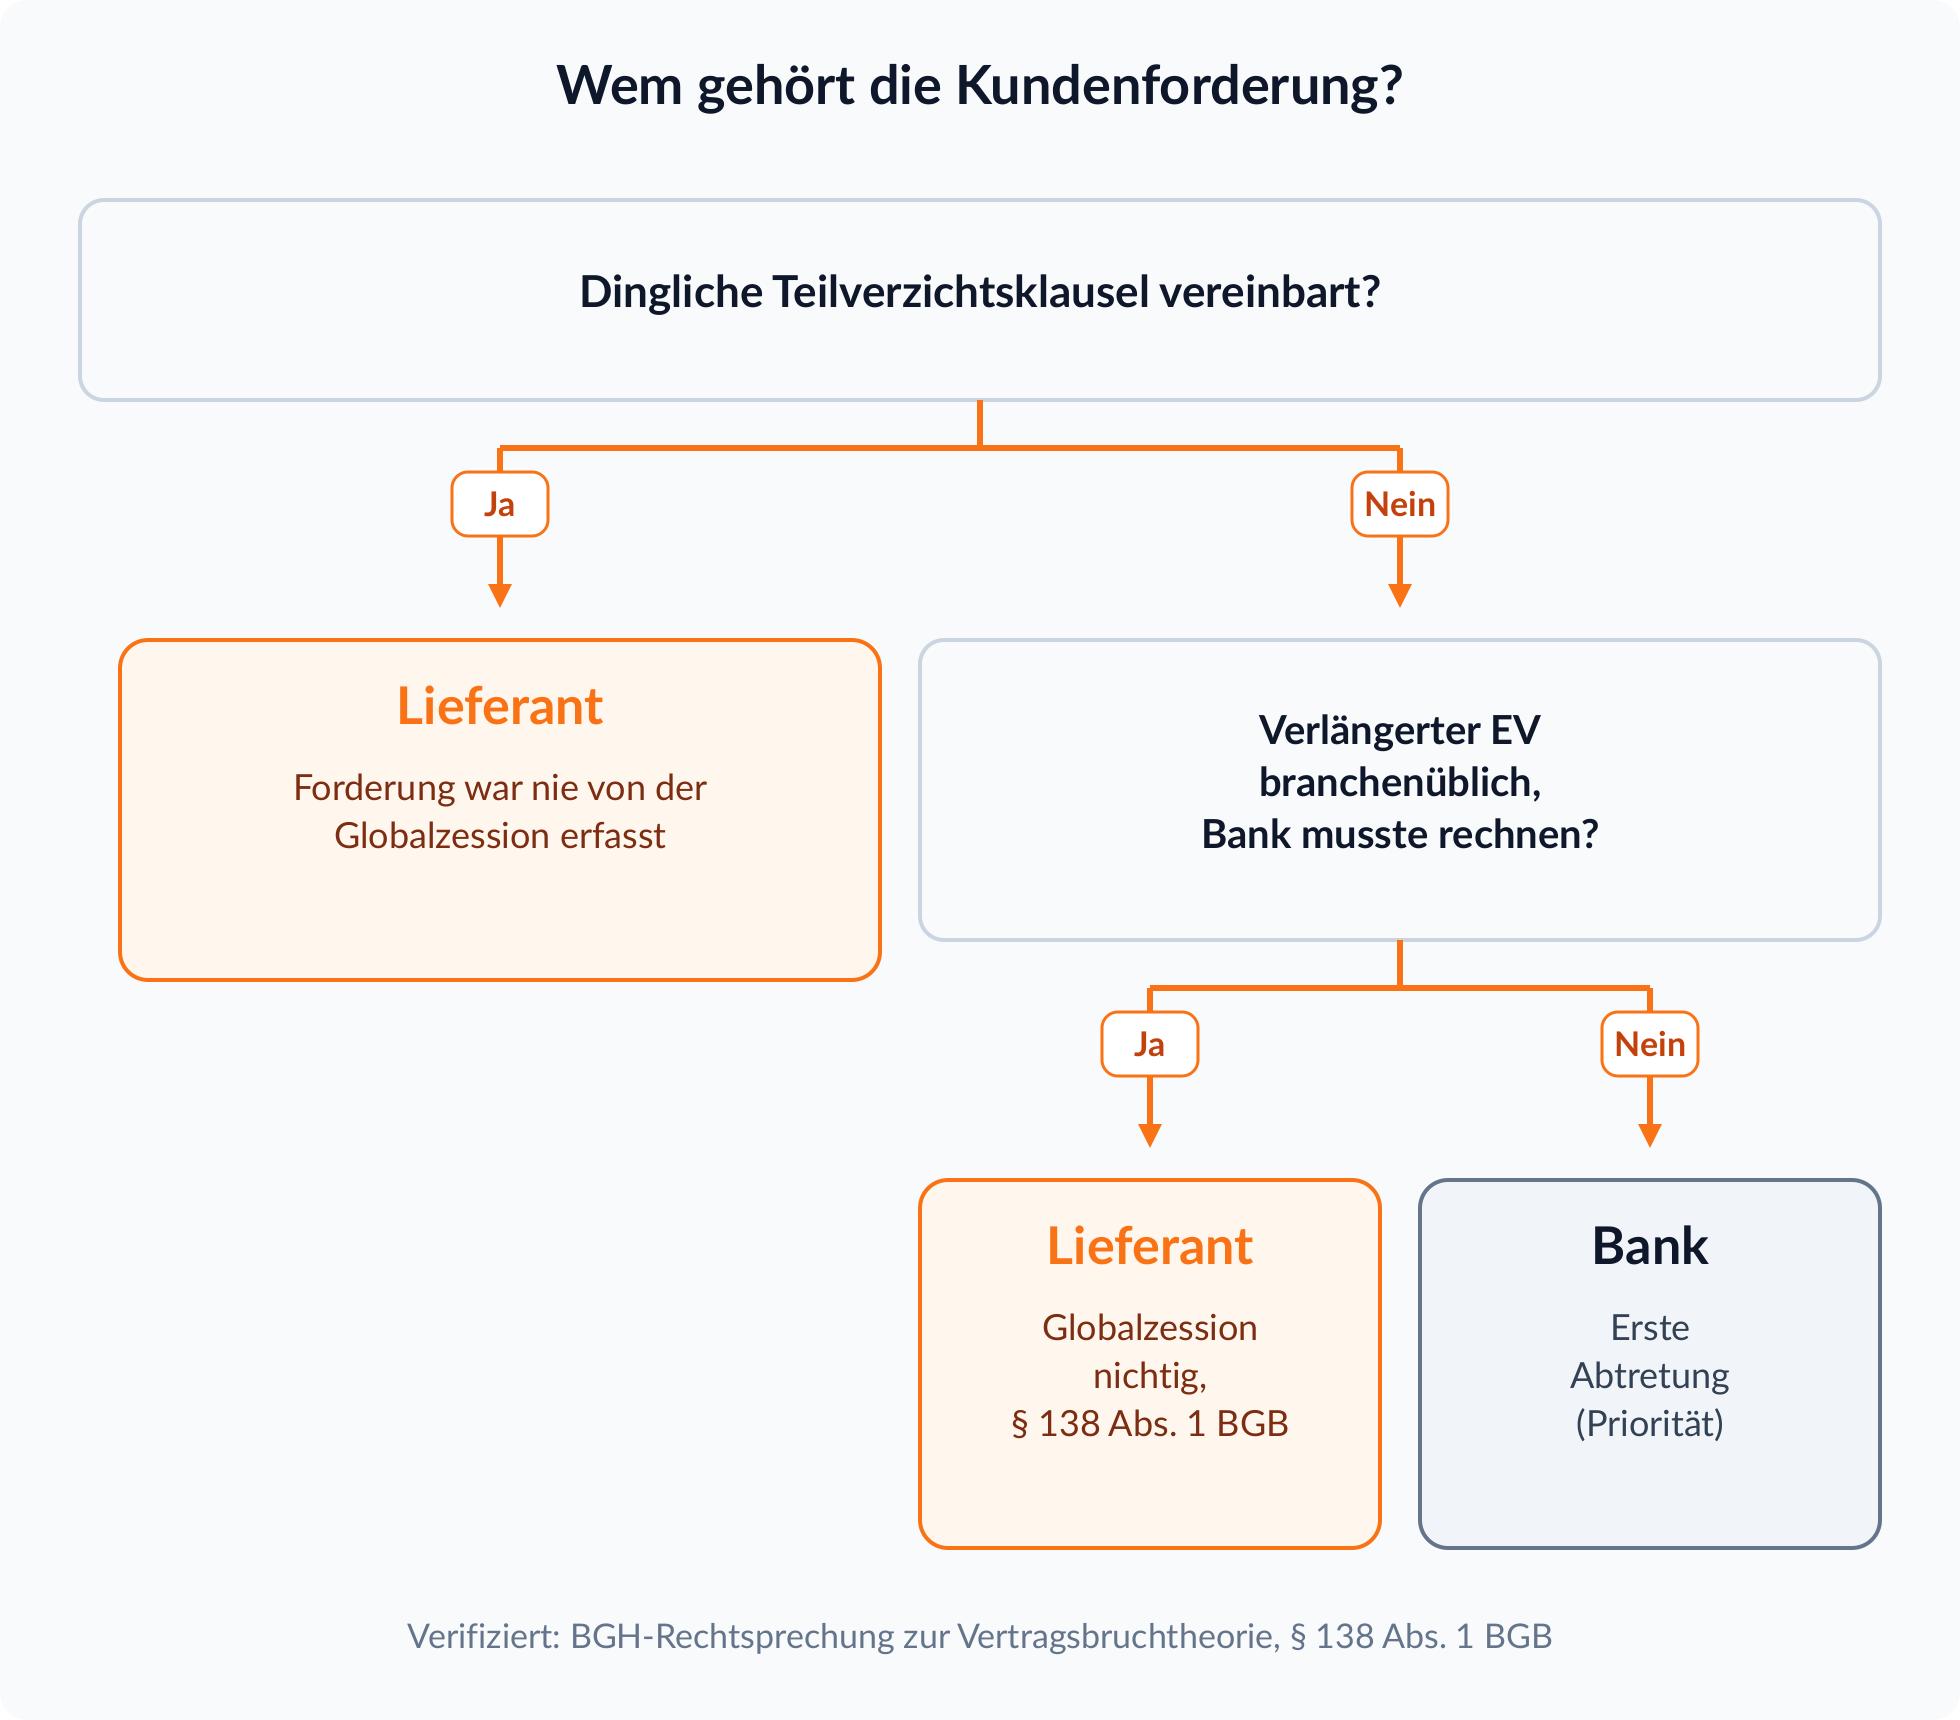
Die Stufen dieser Prüfung lassen sich als Kurzschema festhalten:
| Schritt | Prüfpunkt | Globalzession-Problem |
|---|---|---|
| 1 | Einigung über die Abtretung | Vorausabtretung im Kreditvertrag |
| 2 | Bestehen der Forderung | Entstehung erst später |
| 3 | Bestimmbarkeit | Erfassungsklausel auslegen |
| 4 | Berechtigung des Zedenten | Prioritätsprinzip, frühere Abtretung |
| 5 | Wirksamkeit, § 138 BGB | Vertragsbruchtheorie, Übersicherung |
| 6 | kein Ausschluss, §§ 399, 400 BGB | selten relevant |
Typische Fehler bei der Globalzession
Der erste Fehler betrifft den Aufbau. Die Sittenwidrigkeit der Globalzession gehört nicht als eigener Obersatz an den Anfang, solange unklar ist, wofür sie relevant ist. Richtig ist der Einstieg über die Abtretung, die im Streit steht, etwa die an den Lieferanten. Die Wirksamkeit der Globalzession gehört als Inzidentprüfung in die Berechtigung des Zedenten.
Zweitens ist die Vertragsbruchtheorie keine Vorrangregel nach dem Muster „der Lieferant geht vor“. Die Globalzession ist nichtig, und deshalb war der Händler bei der späteren Abtretung noch Berechtigter. Das Prioritätsprinzip selbst gilt unverändert.
Drittens wird die nachträgliche Übersicherung mit Nichtigkeit verwechselt. Seit dem Beschluss des Großen Senats führt sie nur zu einem Freigabeanspruch. Und viertens vergessen manche die Branchenüblichkeit: Die Vertragsbruchtheorie setzt voraus, dass die Bank mit verlängerten Eigentumsvorbehalten rechnen musste. Steht dazu nichts im Sachverhalt, gehört ein Satz der Auslegung dazu.
Fazit
Die Globalzession ist eine gewöhnliche Abtretung nach § 398 BGB mit einem sehr weiten Gegenstand. Bestimmbarkeit genügt, und nach dem Prioritätsprinzip setzt sich die zuerst vereinbarte Vorausabtretung durch. Bei nachträglicher Übersicherung bleibt sie wirksam, der Sicherungsgeber hat einen Freigabeanspruch. Trifft sie auf einen branchenüblichen verlängerten Eigentumsvorbehalt, ist sie ohne dingliche Teilverzichtsklausel nichtig, und der Lieferant bekommt die Forderung trotz späterer Abtretung. Die Grundlage dafür, die Abtretung im Allgemeinen Schuldrecht, kannst du auf jurahilfe.de mit Skripten, Karteikarten und Multiple-Choice-Aufgaben Schritt für Schritt aufbauen.
Weiterlesen
- Cessio legis und Legalzession nach § 412 BGB: Wie Forderungen kraft Gesetzes übergehen, etwa beim Bürgen oder Versicherer.
- Gutgläubiger Erwerb nach § 932 BGB: Warum es bei Sachen einen Gutglaubensschutz gibt, bei Forderungen aber nicht.
- Verarbeitung nach § 950 BGB: Die Verarbeitungsklausel als zweite Verlängerung des Eigentumsvorbehalts.
- Vorsätzliche sittenwidrige Schädigung nach § 826 BGB: Sittenwidrigkeit als Haftungsgrund statt als Nichtigkeitsgrund.
Häufig gestellte Fragen
Über den Autor
Frieder Hammer
Repetitor, Fachautor und Gründer von Jurahilfe.de
Volljurist, Prädikatsexamen (Schwerpunkt Steuerrecht)
Hat 11 Fachbücher für die juristische Ausbildung geschrieben und ist seit 2017 als Repetitor tätig. Er hat über 400 Jurastudenten im Einzelunterricht erfolgreich auf ihre Prüfungen vorbereitet. Seine juristische und didaktische Expertise ist die DNA der Lernplattform Jurahilfe.de.
- Zivilrecht
- Strafrecht
- Öffentliches Recht
- Jurastudium
- Examensvorbereitung
- juristische Didaktik